Betriebliche Altersvorsorge 2026: bAV und Direktversicherung
Inhalt 2 Abschnitte
Das Wichtigste in Kürze
- Arbeitnehmer haben einen gesetzlichen Anspruch auf Entgeltumwandlung. Sie als Arbeitgeber müssen sie ermöglichen.
- Spart der Arbeitgeber durch die Umwandlung Sozialabgaben, zahlt er mindestens 15 % Zuschuss.
- 2026 sind bis zu 8 % der Beitragsbemessungsgrenze steuerfrei, bis zu 4 % auch sozialabgabenfrei.
- Versteuert wird erst im Alter. Dann können Beiträge zur Kranken- und Pflegeversicherung anfallen.
Die betriebliche Altersvorsorge (bAV) ergänzt die gesetzliche Rente und ist für Arbeitgeber ein wichtiges Instrument der Mitarbeiterbindung. 2026 setzen viele Unternehmen auf Entgeltumwandlung und die Direktversicherung – zwei Wege, mit denen sich Altersvorsorge steuer- und sozialabgabenbegünstigt in der Lohnabrechnung umsetzen lässt.
Betriebliche Altersvorsorge (bAV): Kurzüberblick für Arbeitgeber
Die betriebliche Altersvorsorge ist kein einzelnes Produkt, sondern ein Gesamtsystem der arbeitgebergestützten Vorsorge. Sie ermöglicht Arbeitnehmern, über den Arbeitgeber zusätzliche Ansprüche für das Alter aufzubauen – unabhängig von der gesetzlichen Rente.
Was umfasst die betriebliche Altersvorsorge?
Die bAV umfasst Leistungen zur Alters-, Invaliditäts- oder Hinterbliebenenversorgung. Sie kann vom Arbeitgeber finanziert werden oder durch Entgeltumwandlung, bei der Arbeitnehmer Teile ihres Gehalts einzahlen. Der Anspruch entsteht immer aus dem Arbeitsverhältnis, und seit 2002 besteht ein gesetzlicher Anspruch auf Entgeltumwandlung nach dem Betriebsrentengesetz (BetrAVG).
Welche Durchführungswege gibt es?
Zur Umsetzung der bAV gibt es fünf Wege: Direktversicherung, Pensionskasse, Pensionsfonds, Unterstützungskasse und Direktzusage. Sie unterscheiden sich in Details wie Finanzierung und Haftung, folgen aber demselben Grundprinzip.
Welche Pflichten hat der Arbeitgeber bei der Entgeltumwandlung?
Arbeitnehmer können Entgeltumwandlung verlangen, Arbeitgeber müssen diese ermöglichen. Seit 2022 gilt nach § 1a BetrAVG zudem ein Pflichtzuschuss von mindestens 15 %, wenn der Arbeitgeber durch die Umwandlung Sozialabgaben spart.
Wie werden bAV-Beiträge steuerlich gefördert?
Beiträge zur betrieblichen Altersvorsorge sind nach § 3 Nr. 63 EStG oft bis zu bestimmten Grenzen steuer- und teilweise sozialabgabenfrei. Die Besteuerung erfolgt erst im Alter (nachgelagerte Besteuerung). Zusätzlich können dann Beiträge zur Kranken- und Pflegeversicherung anfallen.
Praxisbeispiel: Entgeltumwandlung in der Lohnabrechnung
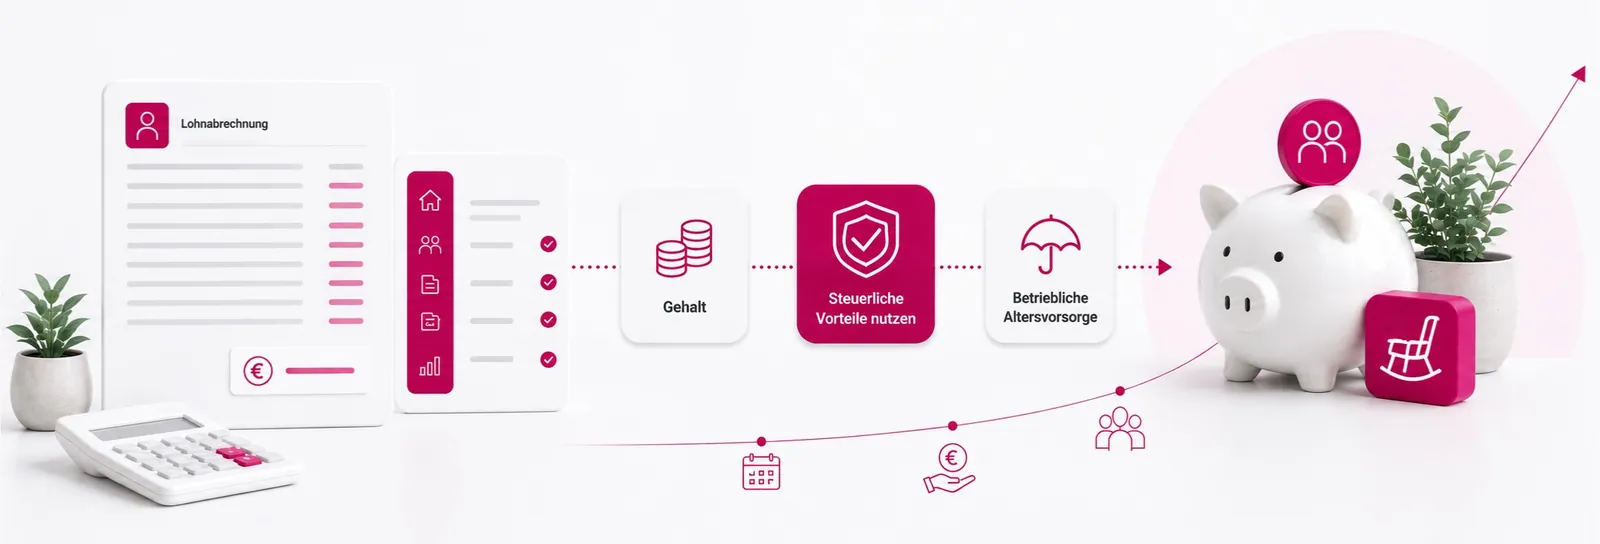
Ein Mitarbeiter wandelt einen Teil seines Gehalts in bAV um. Der Arbeitgeber organisiert die Umsetzung und zahlt den Zuschuss. So entsteht mit geringem Nettoaufwand eine zusätzliche Altersvorsorge.
Fazit: bAV als flexibles Vorsorgesystem
Die betriebliche Altersvorsorge ist ein flexibles System mit mehreren Optionen. Wer die Grundlagen kennt, kann die passende Form wählen und die Vorteile gezielt nutzen – oft ergänzend zu anderen steuerfreien Leistungen wie der Entlastungsprämie 2026.
Direktversicherung in der bAV: steuerbegünstigt fürs Alter vorsorgen
Die Direktversicherung ist ein zentraler Bestandteil der betrieblichen Altersvorsorge in Deutschland. Sie ermöglicht es Arbeitnehmern, über den Arbeitgeber steuer- und sozialabgabenbegünstigt Kapital fürs Alter aufzubauen. Für Unternehmen ist sie gleichzeitig eine einfache und rechtssichere Lösung zur Mitarbeiterbindung.
Was ist eine Direktversicherung in der bAV?
Bei der Direktversicherung schließt der Arbeitgeber eine Lebens- oder Rentenversicherung für den Arbeitnehmer ab. Die Beiträge werden entweder vom Arbeitgeber finanziert oder über eine sogenannte Entgeltumwandlung aus dem Bruttogehalt des Mitarbeiters gespeist.
Der große Vorteil: Die Beiträge sind während der Ansparphase nach § 3 Nr. 63 EStG steuerlich begünstigt und teilweise auch von Sozialabgaben befreit.
Welche steuerlichen und sozialen Grenzen gelten 2026?
Die Förderung ist an klare Höchstgrenzen geknüpft. Im Jahr 2026 können bis zu 8 % der Beitragsbemessungsgrenze (BBG) steuerfrei eingezahlt werden. Das entspricht rund 8.112 Euro jährlich bzw. 676 Euro monatlich.
Für die Sozialversicherung gilt eine niedrigere Grenze: Bis zu 4 % der BBG (ca. 4.056 Euro jährlich und 338 Euro monatlich) sind sozialabgabenfrei. Beiträge darüber hinaus bleiben zwar steuerfrei, sind aber sozialversicherungspflichtig.
Wie hoch ist der Arbeitgeberzuschuss bei Entgeltumwandlung?
Wird die Direktversicherung über Entgeltumwandlung finanziert, ist der Arbeitgeber verpflichtet, einen Zuschuss zu leisten – sofern er durch die Umwandlung Sozialabgaben einspart.
Dieser Arbeitgeberzuschuss beträgt nach § 1a BetrAVG mindestens 15 % des umgewandelten Betrags und erhöht die Attraktivität der Vorsorge deutlich.
Wie wird die Direktversicherung im Alter besteuert?
Die steuerlichen Vorteile gelten in der Ansparphase. Im Rentenalter werden die Leistungen dann versteuert (nachgelagerte Besteuerung).
Zusätzlich fallen für gesetzlich krankenversicherte Rentner Beiträge zur Kranken- und Pflegeversicherung an. Ein monatlicher Freibetrag von etwa 180–200 Euro reduziert jedoch die Belastung.
Praxisbeispiel: Direktversicherung im Unternehmensalltag
Ein Mitarbeiter wandelt monatlich 300 Euro seines Bruttogehalts in eine Direktversicherung um. Dieser Betrag bleibt vollständig sozialabgabenfrei und steuerbegünstigt. Der Arbeitgeber zahlt zusätzlich den verpflichtenden Zuschuss von 15 %, also 45 Euro.
Insgesamt fließen somit 345 Euro monatlich in die Altersvorsorge, während die tatsächliche Nettobelastung für den Mitarbeiter deutlich geringer ausfällt.
Fazit: Direktversicherung als effiziente Altersvorsorge
Die Direktversicherung ist eine einfache und effektive Möglichkeit, steuerbegünstigt fürs Alter vorzusorgen. Durch steuerfreie Beiträge und Sozialabgabenfreiheit entsteht ein spürbarer finanzieller Vorteil.
In Kombination mit dem Arbeitgeberzuschuss bietet sie eine attraktive Ergänzung zur gesetzlichen Rente – vorausgesetzt, die spätere Steuer- und Abgabenbelastung wird in der Planung berücksichtigt.