Lohnpfändung in der Lohnabrechnung: Das müssen Arbeitgeber beachten
Inhalt 5 Abschnitte
Das Wichtigste in Kürze
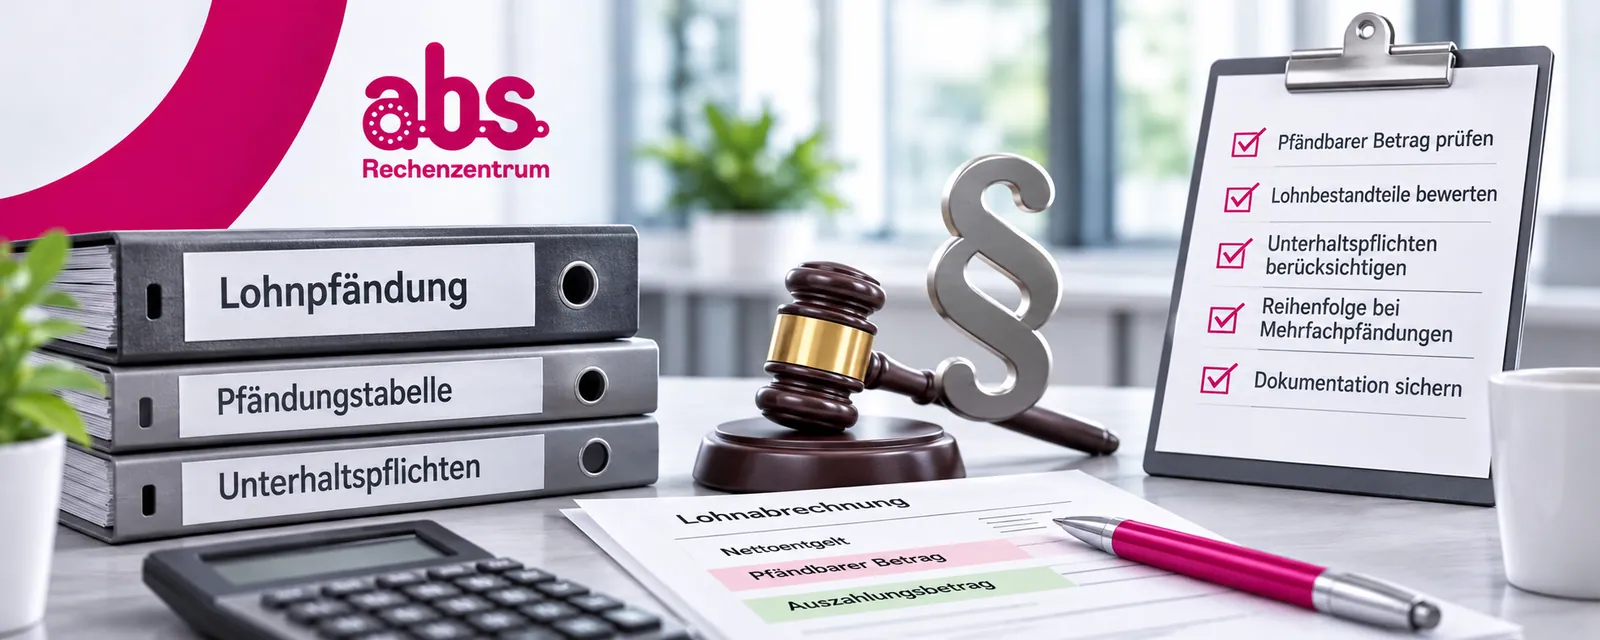
- Ermitteln Sie zunächst das pfändungsrelevante Nettoeinkommen und berücksichtigen Sie geschützte Lohnbestandteile.
- Beziehen Sie berücksichtigungsfähige Unterhaltspflichten in die Berechnung ein.
- Verwenden Sie die jeweils gültige Pfändungstabelle.
- Prüfen Sie bei mehreren Pfändungen die Reihenfolge der Forderungen und mögliche Sonderregelungen bei Unterhaltspfändungen auf Anwendbarkeit im Einzelfall.
Eine Lohnpfändung stellt Arbeitgeber vor eine besondere Aufgabe in der Lohnabrechnung. Sobald eine wirksame Pfändung vorliegt, muss geprüft werden, welcher Teil des Arbeitsentgelts weiterhin an den Mitarbeiter ausgezahlt werden darf und welcher Betrag an den Gläubiger abgeführt werden muss.
Dabei kommt es nicht einfach auf das normale Nettoentgelt an. Entscheidend sind unter anderem die Höhe des pfändbaren Einkommens, bestehende Unterhaltspflichten, einzelne Lohnbestandteile und mögliche weitere Pfändungen.
Inhalt Lohnpfändung:
- diese Punkte müssen Arbeitgeber bei einer Lohnpfändung beachten
- welche Lohnbestandteile pfändbar sind
- wie Unterhaltspflichten berücksichtigt werden
- was bei mehreren Pfändungen gilt
- Dokumentation und Bearbeitung
- Praxisbeispiel
Folgende Aspekte sollten beachtet werden:
Erhält ein Arbeitgeber eine wirksame Lohnpfändung, wird er zum sogenannten Drittschuldner. Das bedeutet: Der pfändbare Teil des Arbeitsentgelts darf nicht mehr vollständig an den Mitarbeiter ausgezahlt werden, sondern muss entsprechend der Pfändung an den berechtigten Gläubiger abgeführt werden.
Gleichzeitig ist ein Teil des Einkommens gesetzlich geschützt. Die Pfändungsfreigrenzen sollen sicherstellen, dass dem Arbeitnehmer weiterhin ein bestimmter Betrag für seinen Lebensunterhalt zur Verfügung steht.
Für die Berechnung wird deshalb zunächst das pfändungsrelevante Nettoeinkommen ermittelt. Anschließend kann anhand der jeweils gültigen Pfändungstabelle festgestellt werden, welcher Betrag tatsächlich gepfändet werden darf.
Welche Lohnbestandteile sind pfändbar?
Nicht jeder Bestandteil der Lohnabrechnung darf vollständig für eine Pfändung berücksichtigt werden.
Bestimmte Vergütungsbestandteile sind nach § 850a ZPO vollständig oder teilweise vor einer Pfändung geschützt. Dazu gehört beispielsweise die Hälfte der Vergütung für Mehrarbeitsstunden. Auch bestimmte Urlaubszuwendungen, Aufwandsentschädigungen sowie bestimmte Zulagen können unter den gesetzlichen Voraussetzungen ganz oder teilweise unpfändbar sein.
Deshalb sollte vor der Anwendung der Pfändungstabelle zunächst geprüft werden, welche Bestandteile des Arbeitsentgelts überhaupt in das pfändbare Einkommen einfließen.
Unterhaltspflichten berücksichtigen
Auch bestehende Unterhaltspflichten können die Höhe des pfändbaren Betrags beeinflussen.
Gewährt ein Arbeitnehmer beispielsweise aufgrund einer gesetzlichen Verpflichtung Unterhalt für ein Kind, einen Ehepartner oder eine andere berücksichtigungsfähige Person, erhöht sich grundsätzlich der geschützte Teil seines Einkommens.
Je mehr berücksichtigungsfähige Unterhaltspflichten bestehen, desto geringer kann entsprechend der pfändbare Betrag ausfallen.
Wichtig ist deshalb, dass Arbeitgeber die Angaben aus dem Pfändungsbeschluss und die für die Berechnung relevanten Informationen genau berücksichtigen.
Was passiert bei mehreren Pfändungen?
Liegen für einen Mitarbeiter mehrere Pfändungen vor, darf der pfändbare Betrag nicht für jeden Gläubiger erneut vom Arbeitsentgelt abgezogen werden.
Stattdessen muss geprüft werden, in welcher Reihenfolge die Forderungen zu berücksichtigen sind. Grundsätzlich hat eine frühere Pfändung Vorrang vor einer späteren Pfändung.
Besondere Regelungen können beispielsweise bei Unterhaltspfändungen gelten. Bei diesen können andere Pfändungsgrenzen zur Anwendung kommen als bei gewöhnlichen Forderungen.
Dokumentation und Bearbeitung
Auch bei einer Lohnpfändung ist eine saubere Dokumentation besonders wichtig.
Unternehmen sollten den zugestellten Pfändungs- und Überweisungsbeschluss sorgfältig aufbewahren und dokumentieren, ab welchem Zeitpunkt die Pfändung berücksichtigt wurde. Zusätzlich sollten die Berechnung des pfändbaren Einkommens, berücksichtigte Unterhaltspflichten und die abgeführten Beträge nachvollziehbar festgehalten werden.
Wird vom Gläubiger eine sogenannte Drittschuldnererklärung verlangt, muss der Arbeitgeber zudem die gesetzlichen Vorgaben und Fristen beachten.
Gerade bei Änderungen des Arbeitsentgelts, zusätzlichen Vergütungsbestandteilen oder weiteren Pfändungen sollte die Berechnung erneut geprüft werden.
Best Practice
Ein Mitarbeiter erhält beispielsweise monatlich sein reguläres Arbeitsentgelt und für ihn geht beim Arbeitgeber eine wirksame Lohnpfändung ein.
Zunächst wird geprüft, welche Bestandteile seines Arbeitsentgelts für die Pfändung berücksichtigt werden dürfen. Anschließend werden mögliche Unterhaltspflichten einbezogen und das pfändungsrelevante Nettoeinkommen ermittelt.
Auf Grundlage der aktuell gültigen Pfändungstabelle wird anschließend festgestellt, welcher Betrag geschützt ist und welcher Teil an den Gläubiger abgeführt werden muss.
Der geschützte Betrag wird weiterhin an den Mitarbeiter ausgezahlt. Der pfändbare Anteil wird entsprechend der Pfändung an den Gläubiger überwiesen und in der Lohnabrechnung dokumentiert.
Lohnpfändungen gehören damit zu den Themen, bei denen eine sorgfältige Bearbeitung besonders wichtig ist. Entscheidend sind vor allem die korrekte Ermittlung des pfändbaren Einkommens, die Berücksichtigung geschützter Lohnbestandteile und Unterhaltspflichten sowie die Verwendung der aktuell gültigen Pfändungstabelle.