LOWEB: Praktikum
Einleitung
In dieser Hilfestellung werden gängige Möglichkeiten von Praktika beschrieben (nicht alle Varianten) und wie diese jeweils korrekt in unserer Online-Lösung “LOWEB” erfasst werden.
Bedingungen
Ein Praktikum wird durchgeführt, um berufspraktische Fähigkeiten zu erwerben. Man unterscheidet zwischen Vor-, Zwischen- und Nachpraktikum, abhängig davon, zu welcher Zeit der Ausbildung das Praktikum stattfindet. Weiterhin wird noch zwischen einem Plichtpraktikum (lt. Studien- bzw. Prüfungsordnung vorgeschrieben) und einem freiwilligen Praktikum (nicht vorgeschrieben) unterschieden.
Bei einem vorgeschriebenen Zwischenpraktikum absolviert der Student einen praktischen Ausbildungsteil seines Studiums. Hierbei ist der Student auf jeden Fall immatrikuliert. Ein vorgeschriebenes Vor- oder Nachpraktikum wird außerhalb der Studienzeit absolviert. Dabei ist der Student noch nicht oder nicht mehr immatrikuliert.
Ein freiwilliges Praktikum ist grundsätzlich als ein befristetes Arbeitsverhältnis zu betrachten.
Vorgehensweise
1. Erfassen Sie zunächst für die Praktikanten alle individuellen Stammdaten in den Registern “Allgemein” und “Steuer”. Für eine detaillierte Hilfestellung verweisen wir an dieser Stelle auf die Anleitung “Schritt 4: Firmen- & Personaldaten erfassen” der ersten Schritte und hier speziell auf den Abschnitt “Personaldaten”.
2. Navigieren Sie danach zum Register “SV”.
3. Erfassen Sie -neben den obligatorischen Daten, wie einer gesetzlichen Krankenkasse, SV-Nummer, Staatsangehörigkeit, Geschlecht und Tätigkeitsschlüssel- die folgenden Angaben je Variante. Folgende Varianten werden nachfolgend beschrieben und können über den Link direkt angewählt werden:
a) vorgeschriebenes Zwischenpraktikum
b) vorgeschriebenes Vor- und Nachpraktikum - Entgelt über 325,00 €
c) vorgeschriebenes Vor- und Nachpraktikum - Entgelt unter 325,00 €
d) vorgeschriebenes Vor- und Nachpraktikum - kein Entgelt
e) freiwilliges Zwischenpraktikum - Studium steht im Vordergrund
f) freiwilliges Zwischenpraktikum - Studium steht nicht im Vordergrund
g) freiwilliges Vor- oder Nachpraktikum
Vorgeschriebenes Zwischenpraktikum
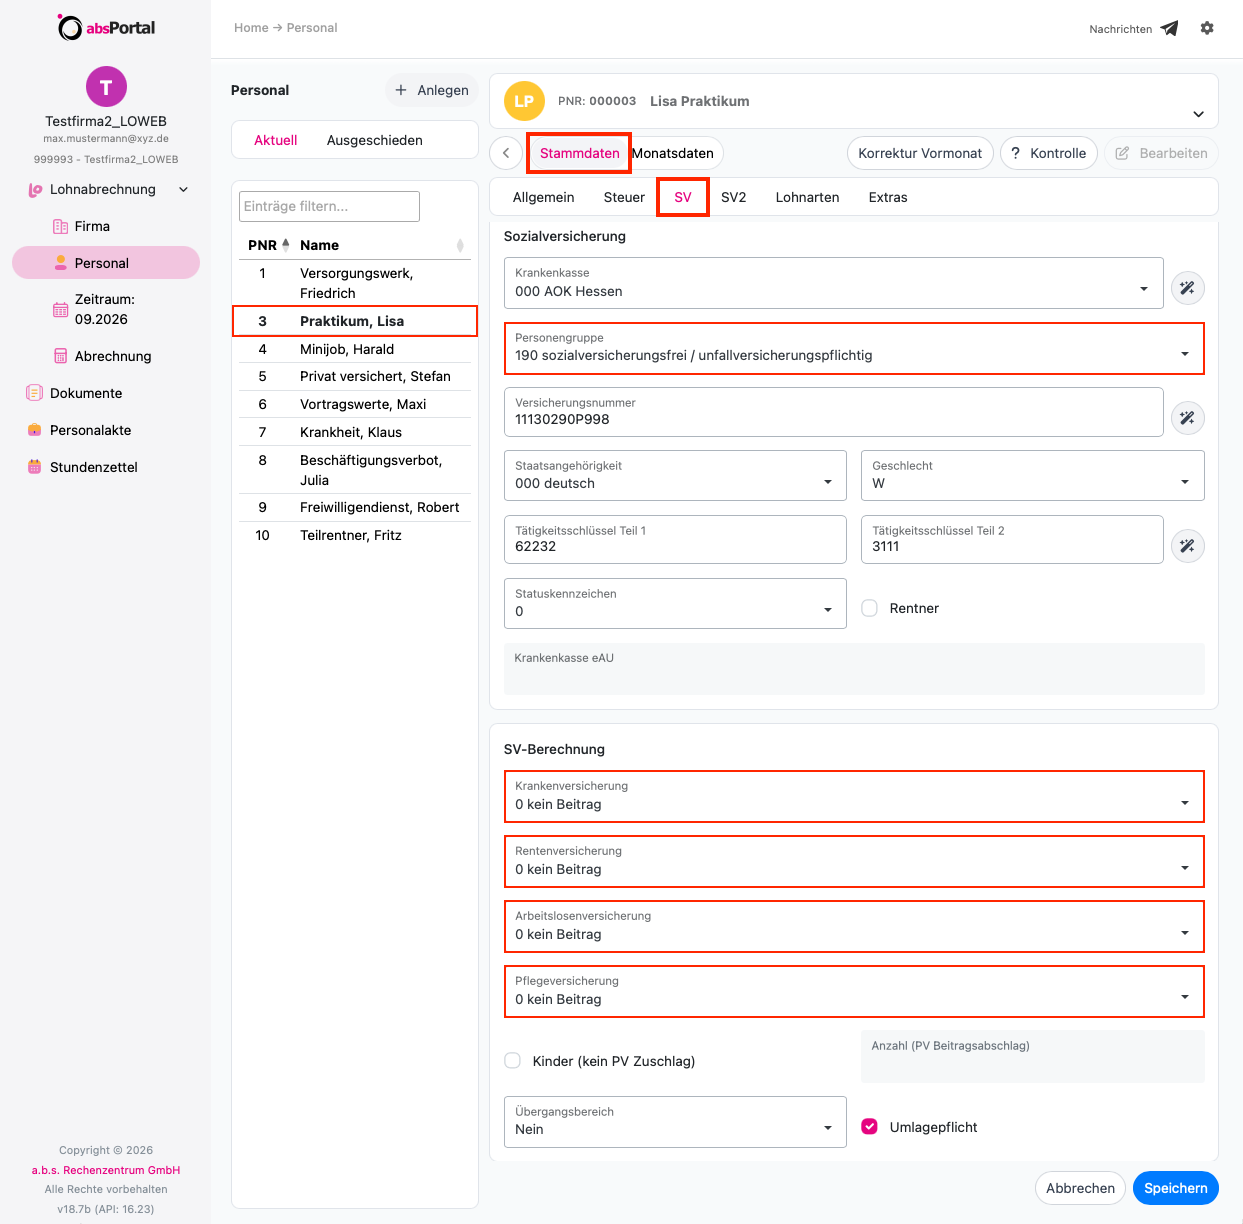
Dies ist der Fall, wenn in der Studien- oder Prüfungsordnung ein praktischer Ausbildungsteil während des Studiums vorgeschrieben wird. Für diese Praktika besteht grundsätzlich Versicherungsfreiheit in allen Zweigen der Sozialversicherung (KV, RV, AV, PV). Die Dauer, die wöchentliche Arbeitszeit und die Höhe eines eventuell gezahlten Entgelts spielen dabei keine Rolle.
1. Freiwilliges Entgelt ist nach individuellen Lohnsteuerabzugsmerkmalen zu versteuern. Eine Pauschalversteuerung ist nicht möglich.
2. Die Beschäftigung ist sozialversicherungsfrei mit Beitragsgruppenschlüssel 0 0 0 0 (sv-frei, da praktische Ausbildungsphase)
3. Als Personengruppe ist die 190 zu hinterlegen.
4. Es besteht Umlagepflicht.
5. Es besteht Meldepflicht zur Unfallversicherung bei einem bezahlten Praktikum. (Häkchen im Register “SV2”)
Vorgeschriebenes Vor- und Nachpraktikum - Entgelt über 325,00 €
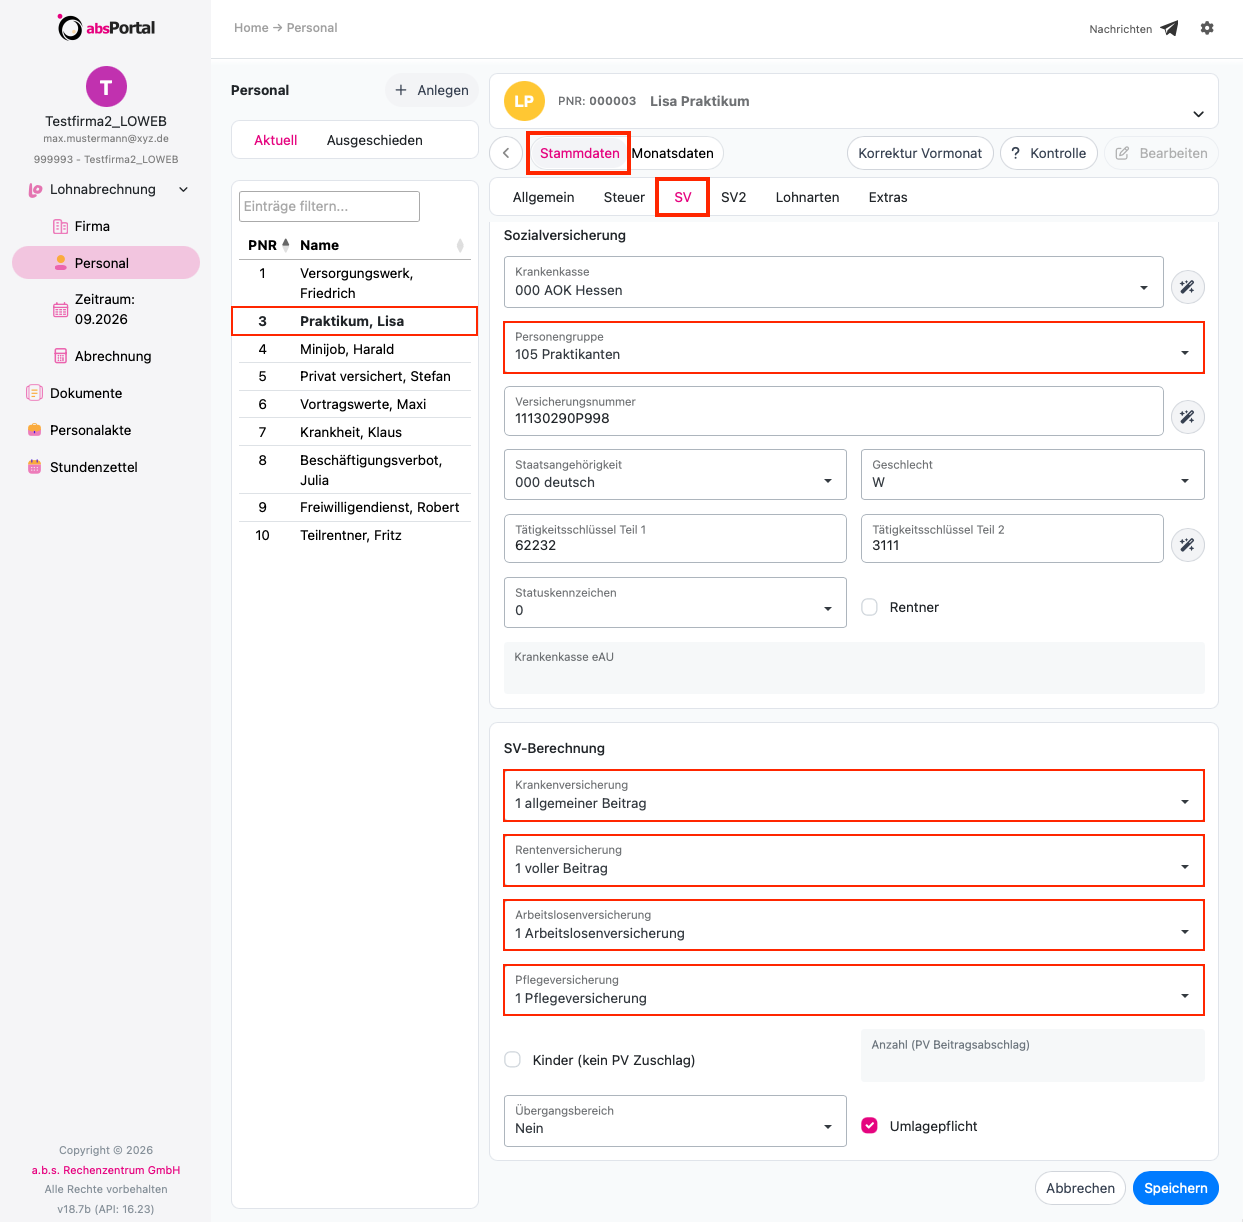
Ist in der Studien- oder Prüfungsordnung ein Vor- und Nachpraktikum vorgeschrieben, gilt dies als Teil einer betrieblichen Ausbildung. Die Praktikanten sind in allen Zweigen der Sozialversicherung versicherungspflichtig, auch wenn kein Entgelt gezahlt wird.
1. Die Beschäftigung ist sv-pflichtig mit Beitragsgruppenschlüssel 1 1 1 1 (versicherungsrechtlich wie ein Auszubildender zu behandeln)
2. Der Übergangsbereich ist nicht anzuwenden.
3. Als Personengruppe ist die 105 zu hinterlegen.
4. Es besteht Umlagepflicht.
5. Meldepflicht zur Unfallversicherung besteht ebenso.
Vorgeschriebenes Vor- und Nachpraktikum - Entgelt unter 325,00 €
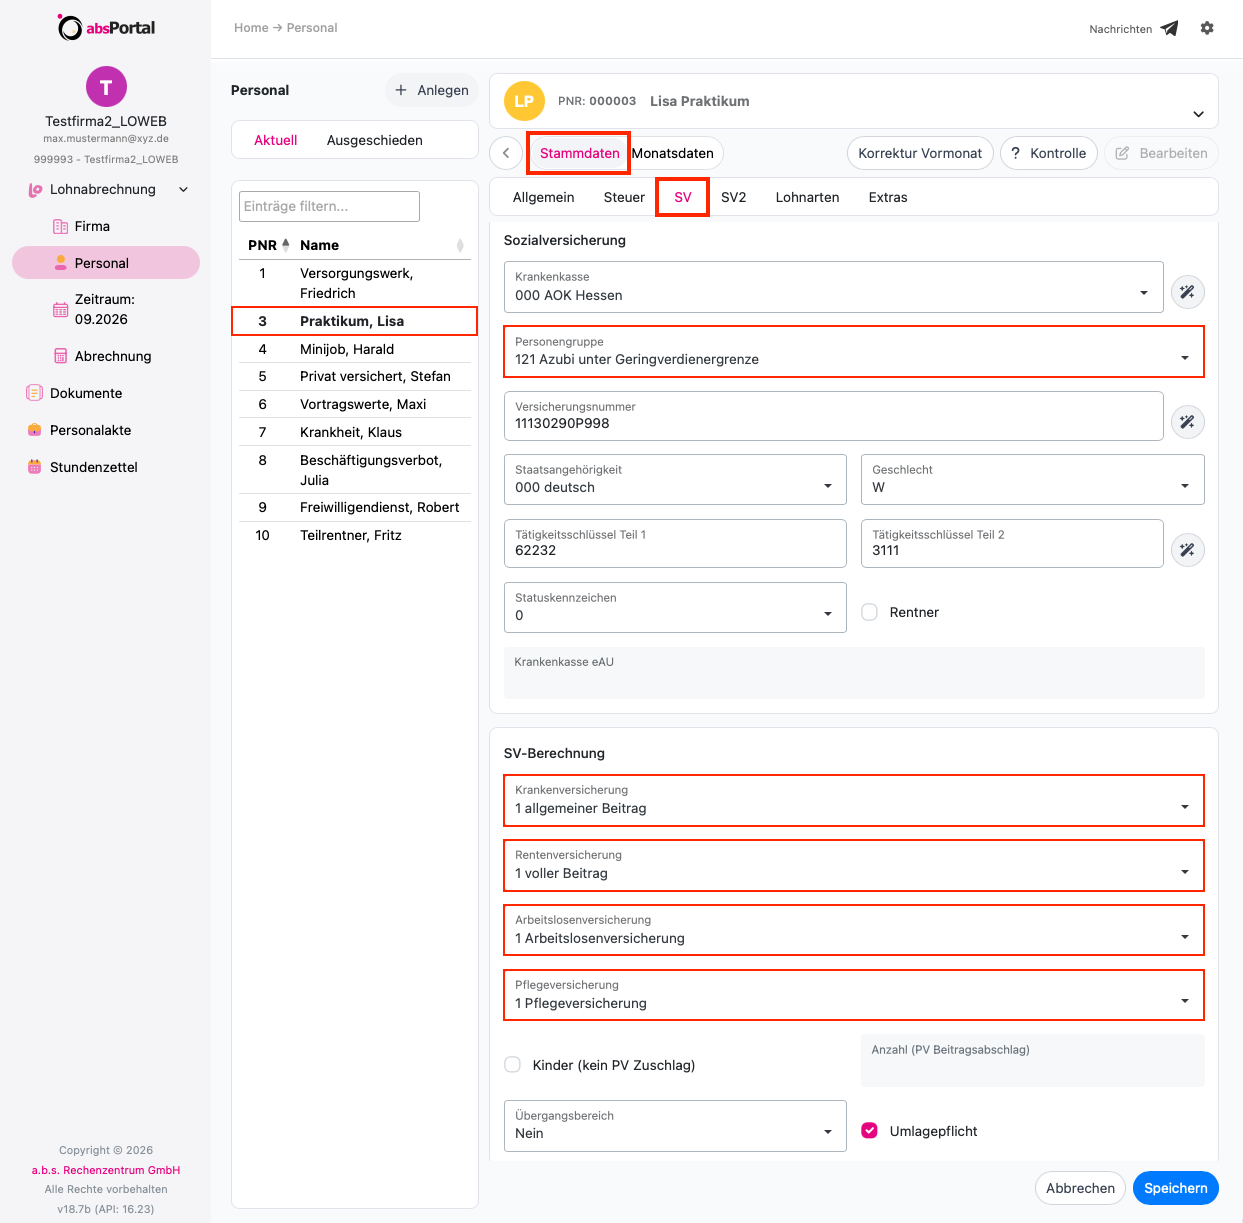
Wird ein vorgeschriebenes Vor- und Nachpraktikum ausgeübt und der Praktikant erhält ein Entgelt unter der Geringverdienergrenze (325 €), so ist die Personengruppe 121 zu erfassen.
1. Versicherungsrechtlich wie ein Auszubildender Geringverdiener zu behandeln.
2. Die Beschäftigung ist sozialversicherungspflichtig mit Beitragsgruppenschlüssel 1 1 1 1 (die Beiträge trägt der Arbeitgeber allein)
3. Als Personengruppe ist die 121 zu hinterlegen.
4. Es besteht Umlagepflicht.
5. Es besteht Meldepflicht zur Unfallversicherung bei einem bezahlten Praktikum.
Vorgeschriebenes Vor- und Nachpraktikum - kein Entgelt
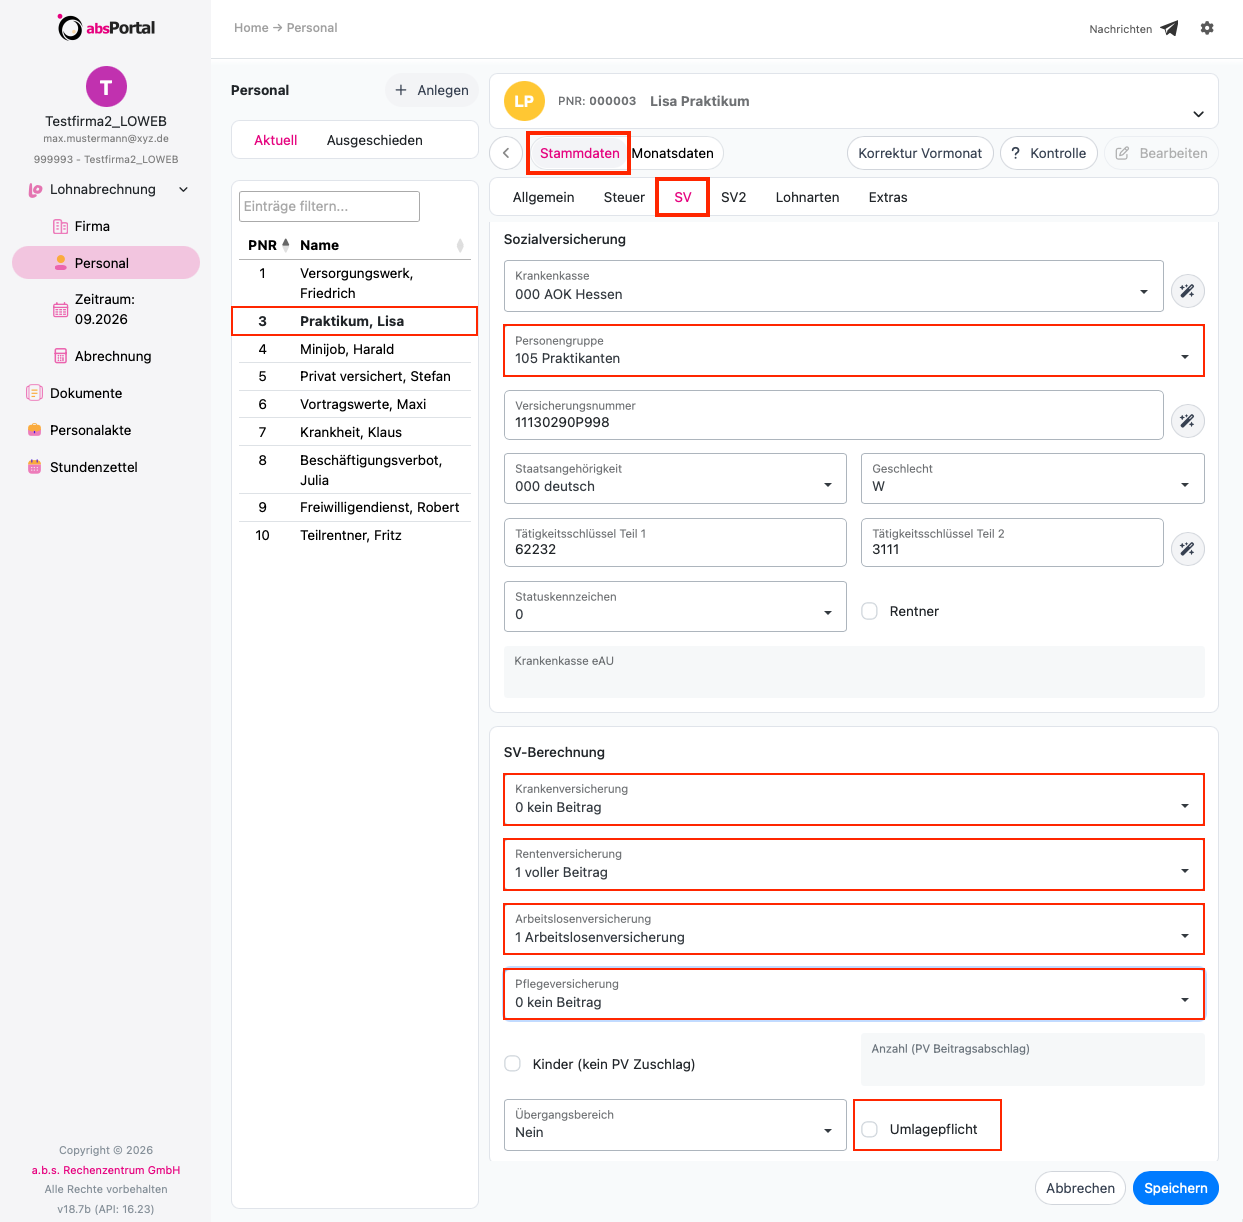
Wird das Praktikum nicht vergütet tragen Sie als Arbeitgeber jedoch trotzdem die Beiträge zur Renten- und Arbeitslosenversicherung. Diese werden aus einem fiktiven Entgelt berechnet.
1. Beitragsgruppenschlüssel 0 1 1 0, kein Beitrag in der KV und PV (ggf. besteht eine Familienversicherung, sonst trägt und zahlt der Praktikant die Beiträge zur KV/PV selbst an seine Krankenkasse)
2. Beitragspflicht zur RV und AV besteht aus fiktiven Entgelt (siehe Hinweise), Beiträge trägt der AG allein
3. Als Personengruppe ist die 105 zu hinterlegen.
4. Es besteht keine Umlagepflicht (kein Häkchen).
Freiwilliges Zwischenpraktikum - Studium steht im Vordergrund
Erfolgt während des Studiums ein Praktikum, ohne dass es in der Studienordnung vorgeschrieben ist, dann gelten die Regelungen für geringfügig oder kurzfristige Beschäftigungen sowie für Werkstudenten.
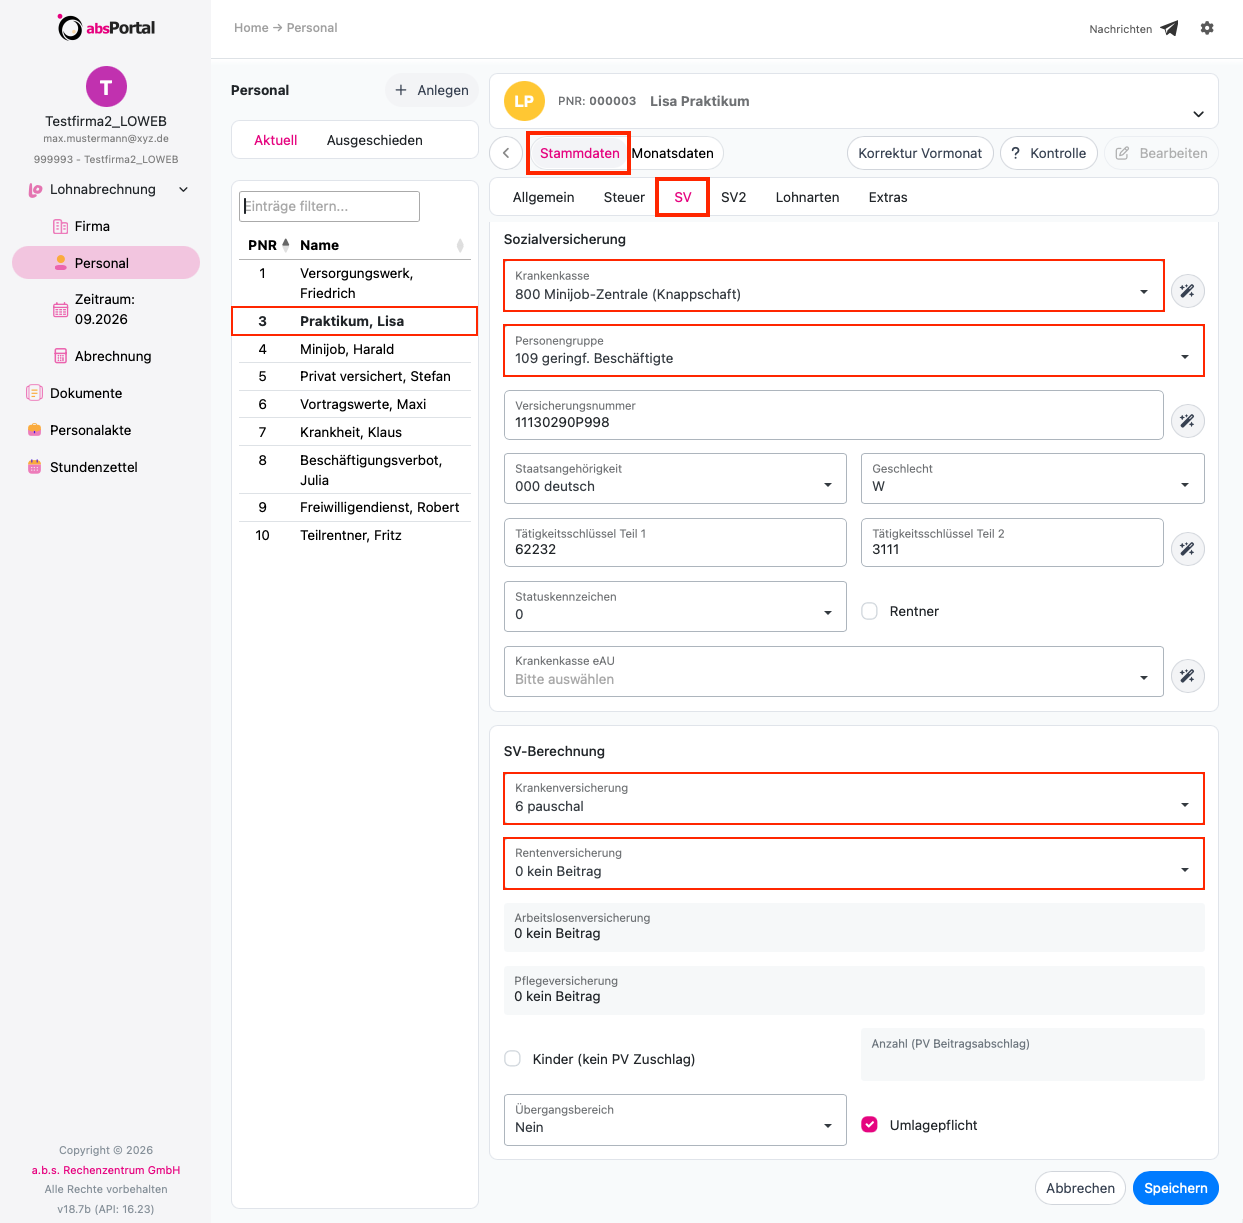
Im gezeigten Beispiel wird ein Entgelt innerhalb der Geringfügigkeitsgrenze (603 €) gezahlt und der Zwischenpraktikant hat sich von der Versicherungspflicht in der RV befreien lassen. In diesem Fall ist auch vom Arbeitgeber keine pauschaler RV-Beitrag zu zahlen.
1. Knappschaft als Krankenkasse (800 Minijob-Zentrale), analog Minijob
2. Beitragsgruppenschlüssel 6 0 0 0 , da in diesem Beispiel kein RV-Beitrag (bei Versicherungspflicht in der RV wäre der Schlüssel 6 1 0 0)
3. Als Personengruppe ist die 109 zu hinterlegen.
Freiwilliges Zwischenpraktikum - Studium steht nicht im Vordergrund
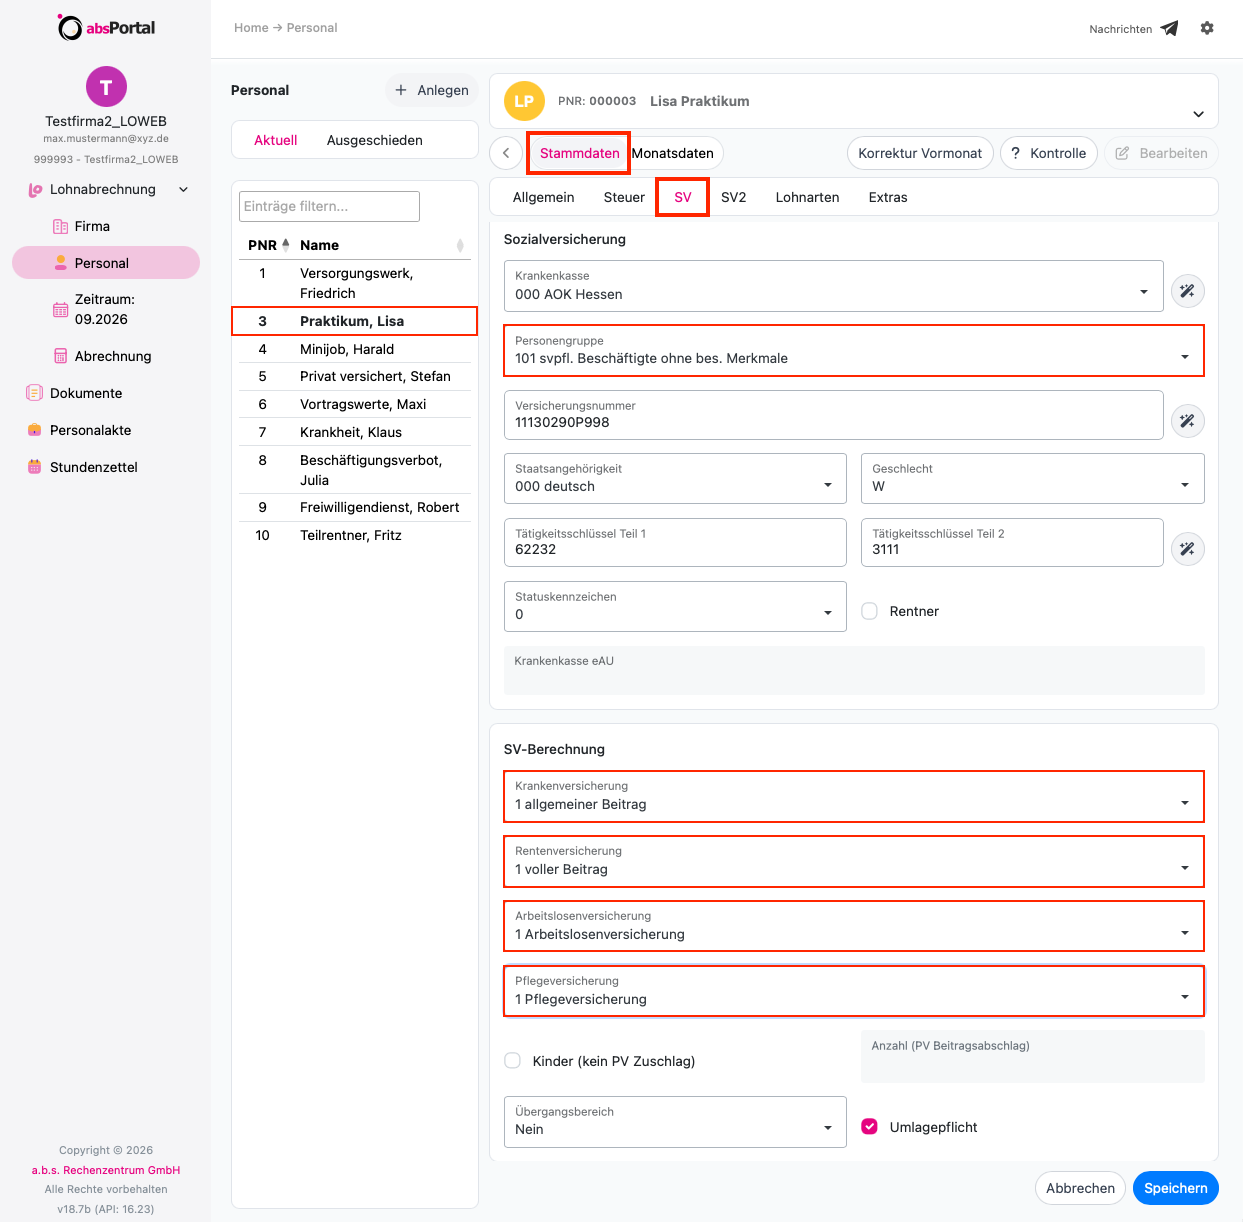
Wie zuvor, nur wird in diesem Fall ein Entgelt über der Geringfügigkeitsgrenze gezahlt. Der Praktikant wird hier wie sv-pflichtiger Mitarbeiter verschlüsselt.
1. versicherungspflichtiger Arbeitnehmer
2. Beitragsgruppenschlüssel 1 1 1 1
3. Als Personengruppe ist die 101 zu hinterlegen.
Freiwilliges Vor- oder Nachpraktikum
Beim freiwilligen Vor- oder Nachpraktikum handelt es sich um ein ganz normales Beschäftigungsverhältnis. Abrechnung ist als versicherungspflichtiger Arbeitnehmer, Midijob oder Minijob möglich.
Hinweise
Bei dieser Hilfe handelt es sich um eine unverbindliche Auskunft, die lediglich den Standardfall beschreibt. Für rechtlich verbindliche Auskünfte wenden Sie sich bitte an die zuständige Krankenkasse des Arbeitnehmers.
Immatrikuliert
Eine Immatrikulationsbescheinigung oder Studienbescheinigung dient Studenten ergänzend zum Studentenausweis als Nachweis für ihre Immatrikulation an einer Hochschule. Die Bescheinigung ist dabei in der Regel für ein Semester oder Trimester gültig und wird von der Hochschulverwaltung ausgestellt.
Fiktives Entgelt
Erhält ein Praktikant bei einem vorgeschriebenen Vor- und Nachpraktikum kein Entgelt, entsteht trotzdem grundsätzlich Versicherungspflicht zur RV und AV. Für diese Versicherungspflicht wird ein fiktives Entgelt in Höhe von 1% der Bezugsgröße angenommen und die Beiträge darauf berechnet.
Für 2026: 1% von 3.955 € = 39,55 €.
Erfassen Sie demnach den Bruttobezug mit z.B. Lohnart LA 099 mit 39,55 € und zusätzlich einen Nettoabzug mit z.B. LA 080 ebenfalls mit 39,55 €, da kein Auszahlungsbetrag entstehen darf.