LOWEB: Geringfügig Beschäftigte (Minijob)
Einleitung
In dieser Hilfestellung wird beschrieben, wie Sie eine geringfügige Beschäftigung (Minijob) in unserer Online-Lösung “LOWEB” abrechnen können.
Bedingungen
Unter einer geringfügigen Beschäftigung versteht man, dass es eine bestimmte Verdienstgrenze gibt. Ein geringfügig Beschäftigter kann ab 01.2026 höchstens 603,00 € im Monat (556,00 bis 12.2025) bzw. 7.236,00 € pro Jahr (6.672,00 in 2025) verdienen. Ausnahmen sind hier möglich, bitte klären Sie die Voraussetzungen hierfür mit der Minijobzentrale.
Bei Minijobs dürfen Sie als Arbeitgeber die Art der Besteuerung bestimmen. Sie entscheiden, ob der Minijob pauschal mit 2% oder individuell nach der Lohnsteuerklasse Ihres Minijobbers, versteuert wird. Der Arbeitgeber zahlt dabei komplett die Pauschalen zur Sozialversicherung (KV und RV). Eine geringfügige Beschäftigung ist für den Arbeitnehmer grundsätzlich rentenversicherungspflichtig. Der Arbeitnehmer kann sich jedoch von dieser Pflicht auf Antrag beim Arbeitgeber befreien lassen (Rentenbefreiungsantrag).
Vorgehensweise
Nachfolgend werden die zu erfassenden Angaben für die Anlage eines Minijobbers beschrieben. Für das gezeigte Beispiel wird eine pauschale Versteuerung mit 2% durch den AG angenommen.
Für eine detaillierte Hilfestellung verweisen wir an dieser Stelle auf die Anleitung “Schritt 4: Firmen- & Personaldaten erfassen” der ersten Schritte und hier speziell auf den Abschnitt “Personaldaten”.
1. Erfassen Sie zunächst für den geringfügig Beschäftigten alle individuellen Stammdaten im Register “Allgemein”.
2. Erfassen Sie im Register “Steuer” folgende Angaben:
Feld | Eintrag |
Steueridentifikationsnummer | SteuerID des Mitarbeiters (11 stellig) |
ELSTAM verwenden | nein |
Steuerklasse | Pauschalsteuer 2% (Minijob) |
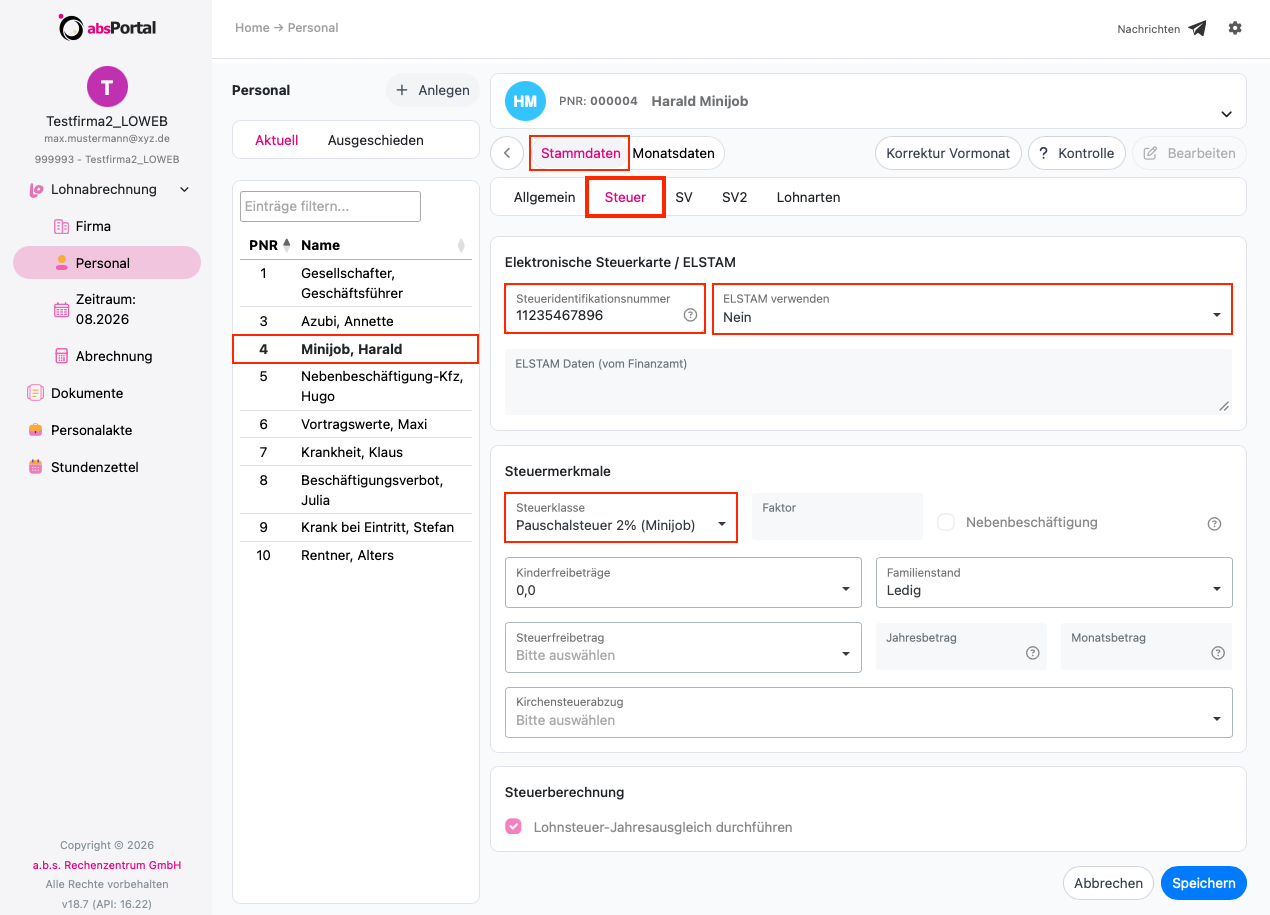
Hinweis: Soll der Mitarbeiter dagegen mit seinen persönlichen Steuermerkmalen abgerechnet werden, stellen Sie das Feld “ELSTAM verwenden” auf “Ja” und erfassen die jeweilige Steuerklasse sowie weitere, individuelle Steuermerkmale.
3. Navigieren Sie danach zum Register “SV”. Erfassen Sie hier -neben den obligatorischen Daten, wie der SV-Nummer, Staatsangehörigkeit, Geschlecht und Tätigkeitsschlüssel- die folgenden Angaben:
Feld | Eintrag |
|---|---|
Krankenkasse * | 800 Minijob-Zentrale (Knappschaft) mit der Betriebsnummer 98000006 (allg. Verf. einschl. Minijob) - hierhin werden die Beiträge abgeführt (vgl. für die Neuanlage die Hilfe Krankenkasse anlegen, Bestätigen Sie bei der Anlage die Frage: “Möchten Sie die Krankenkasse für Minijobs verwenden?”) |
Personengruppe * | 109 geringfügig Beschäftigte |
Krankenkasse eAU | gesetzliche Kasse, bei der der Mitarbeiter versichert ist - hier werden bei Bedarf die Krankheitszeiten elektronisch abgefragt |
Krankenversicherung * | "6 pauschal" - wenn der Arbeitnehmer gesetzlich versichert ist |
Rentenversicherung * | "1 voller Beitrag" - ohne Befreiungsantrag |
Hinweis: Die mit dem * gekennzeichneten Felder sind Pflichtfelder und müssen korrekt erfasst werden.
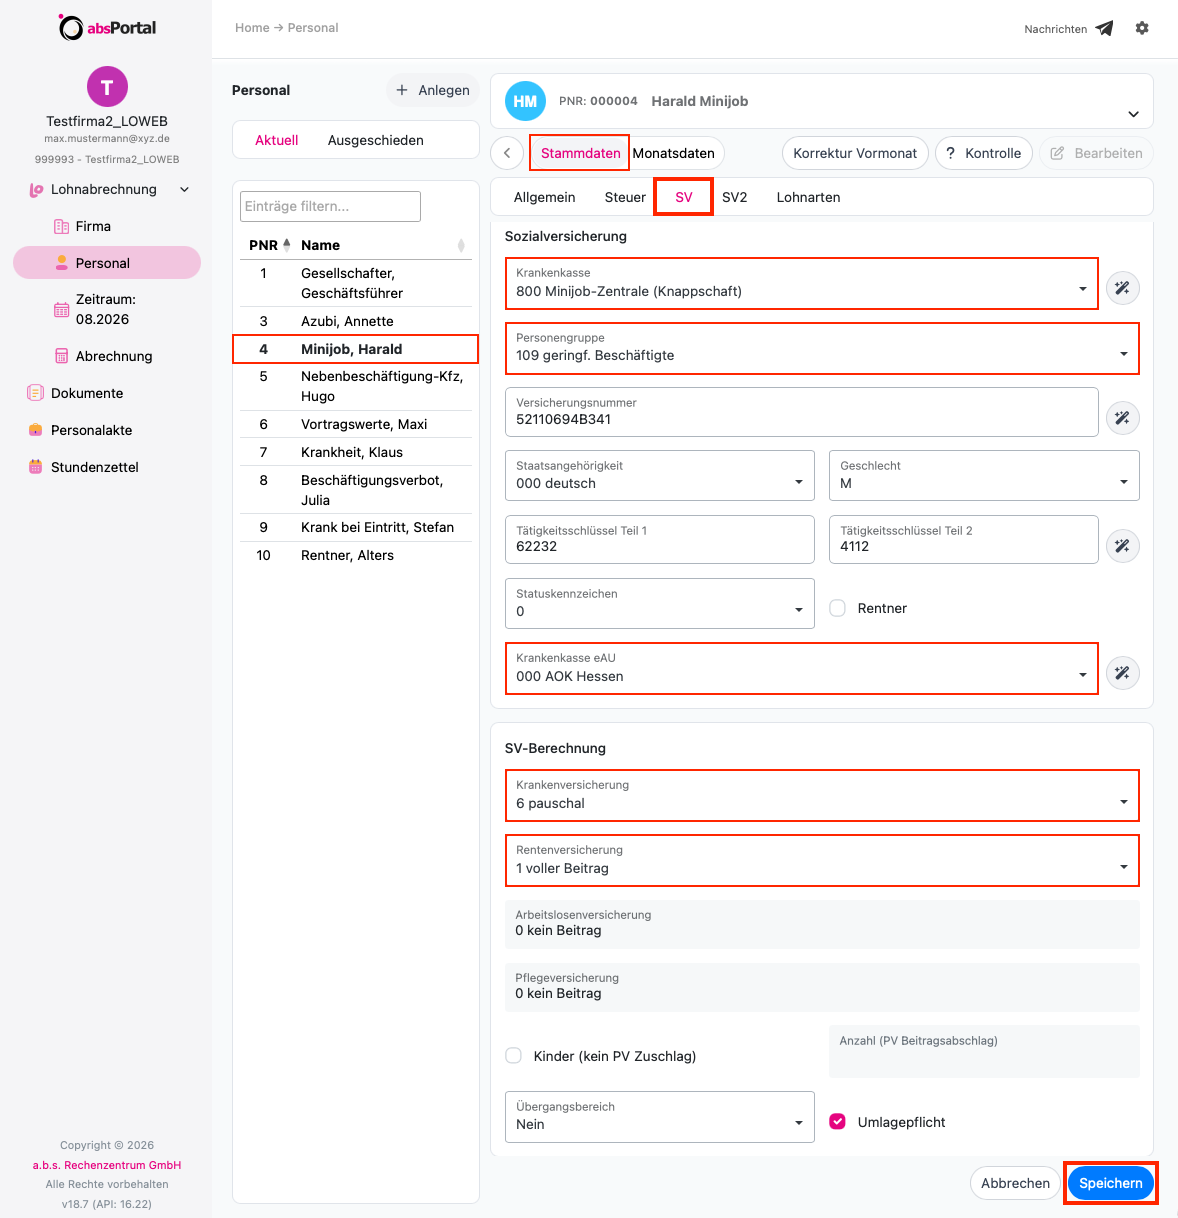
4. Beenden Sie die Eingaben mit “Speichern” oder erfassen Sie noch weitere Daten in den Registern “SV2”, “Lohnarten”, etc.. Nutzen Sie auch hier wieder die Anleitung “Schritt 4: Firmen- & Personaldaten erfassen”, Abschnitt “Personaldaten”.
Hinweise
Bei dieser Hilfe handelt es sich um eine unverbindliche Auskunft, die lediglich den Standardfall beschreibt. Für rechtlich verbindliche Auskünfte wenden Sie sich bitte an die Minijobzentrale.
Befreiungsantrag Rentenversicherung
Grundsätzlich ist eine geringfügige Beschäftigung beitragspflichtig in der Rentenversicherung. Das bedeutet, dass vom Gesamtbeitrag 18,6% der Arbeitgeber 15% und der Arbeitnehmer 3,6% vom Bruttoentgelt zahlt.

Mit einem Formular können sich Minijobber von der Versicherungspflicht in der Rentenversicherung befreien lassen. Sie müssen demnach selber auf die 3,6% RV-Beitrag verzichten wollen. Der Arbeitgeber muss diesen Befreiungsantrag in den Personaldokumenten ablegen. Dann bleibt es bei dem Pauschalbeitrag des Arbeitgebers zur Rentenversicherung (15% des Bruttoentgelts) und es tritt Versicherungsfreiheit ein. Auf unserer Internetseite steht Ihnen der Befreiungsantrag zum Download zur Verfügung.
Befreiung hinterlegen
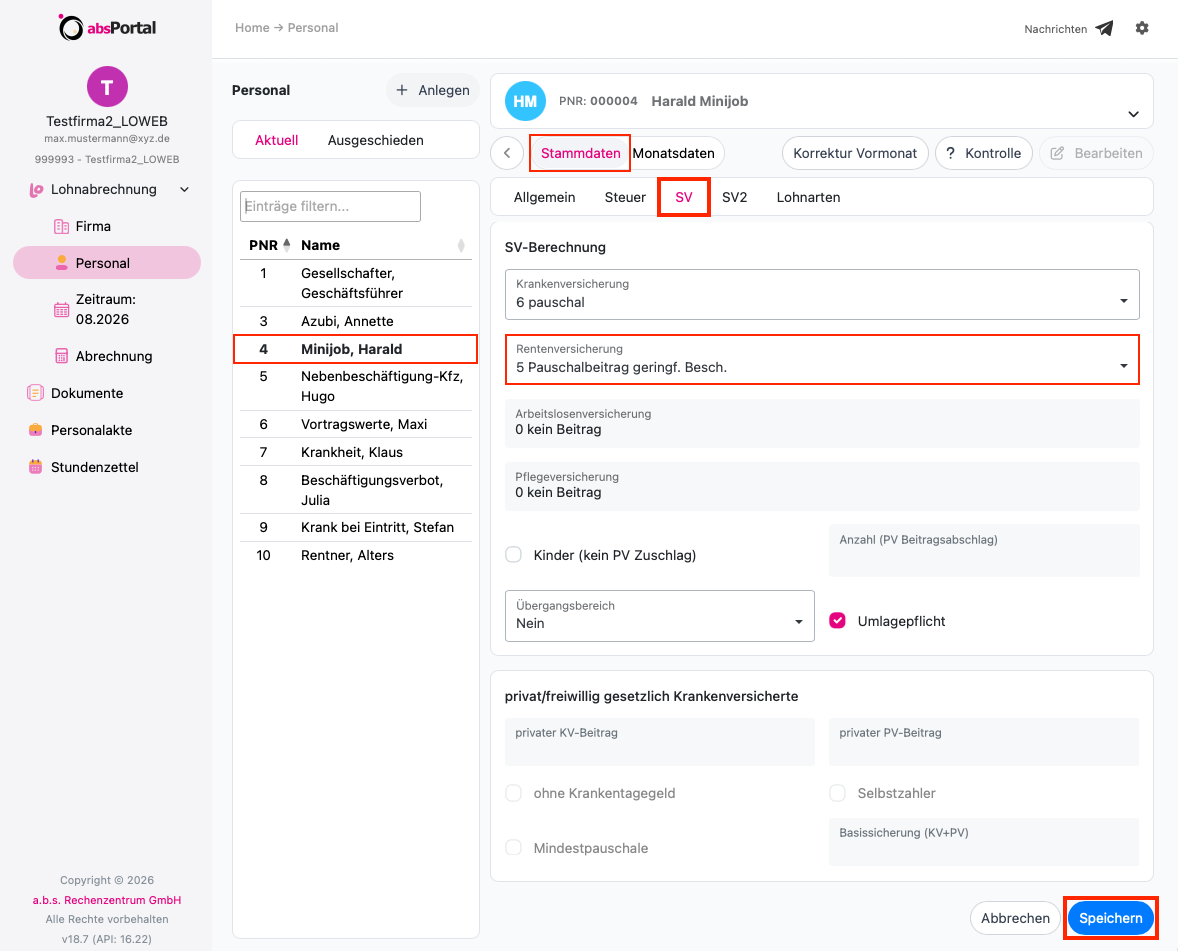
1. Wählen Sie beim Mitarbeiter in den “Stammdaten” das Register “SV” aus und navigieren zum Abschnitt “SV-Berechnung”.
2. Erfassen Sie hier im Feld Rentenversicherung “5 Pauschalbeitrag geringf. Besch.". Die Rentenversicherung in Höhe von 3,6% vom Bruttoentgelt wird somit beim Mitarbeiter nicht mehr in Abzug gebracht. (für alle anderen Eingaben orientieren Sie sich am Abschnitt “Vorgehensweise”)
Mehrere Minijobs mit Hauptjob
Neben einem Hauptjob darf nur ein Minijob sozialversicherungsfrei ausgeübt werden – auch, wenn der Verdienst aus mehreren Minijobs bei maximal 603,00 € monatlich bliebe. Der zuerst aufgenommene Minijob mit Verdienstgrenze bleibt ein Minijob. Jede weitere Beschäftigung auf Minijob-Basis wird dann dem Hauptjob zugerechnet und ist mit Steuerklasse 6 und sozialversicherungspflichtig in der Kranken-, Renten- und Pflegeversicherung (nicht in der Arbeitslosenversicherung) abzurechnen.
In Sonderfällen ist es möglich, neben einer bestehenden Hauptbeschäftigung mehrere Minijobs gleichzeitig auszuüben, ohne das der zweite Minijob automatisch der Hauptbeschäftigung angerechnet wird. Diese Sonderfälle entstehen, wenn der Mitarbeiter statt eines Hauptjobs folgende Bezüge erhält:
Elternzeit, mit oder ohne Bezug von Elterngeld
Sozialhilfe
Arbeitslosengeld I oder Bürgergeld
freiwilligen Wehrdienst leistet
Diese Minijobs sind insgesamt weiterhin an die Verdienstgrenze von 603,00 € gebunden.
Mehrere Minijobs ohne Hauptjob
Wer keine versicherungspflichtige Hauptbeschäftigung hat, kann in zwei und mehr Minijobs gleichzeitig für verschiedene Arbeitgeber tätig sein. Voraussetzung ist, dass der Verdienst insgesamt 603,00 € monatlich nicht übersteigt. Liegt der Verdienst über dieser Grenze, werden diese Jobs versicherungspflichtig und sind damit keine Minijobs mehr.
Berechnung Sozialversicherung
Für geringfügig Beschäftigte bezahlt der Arbeitgeber pauschalierte Beiträge zur Kranken- und Rentenversicherung in Höhe von 13% in der Krankenversicherung beziehungsweise 15% in der Rentenversicherung des Bruttoentgelts. Beiträge zur Arbeitslosen- und zur Pflegeversicherung fallen nicht an. Bei privat Krankenversicherten Arbeitnehmern entfällt für den Arbeitgeber der pauschale Beitrag in der Krankenversicherung.
Mindestbeitragsbemessungsgrundlage
Hat der Minijobber keinen Antrag auf Befreiung in der Rentenversicherung gestellt (Befreiungsantrag), wird der Rentenversicherungsbeitrag mindestens von einem monatlichen Arbeitsentgelt in Höhe von 175,00 € - die sogenannte Mindestbeitragsbemessungsgrundlage - berechnet. Dies gilt auch für geringfügig Beschäftigte, die weniger als 175,00 € verdienen.
Beispiel:
Eine Bürokraft im gewerblichen Bereich verdient seit dem 1. Januar 2018 monatlich 150,00 Euro. Hier gilt der Mindestbeitrag zur Rentenversicherung: 32,55 Euro (18,6 % der Mindestbeitragsbemessungsgrundlage von 175,00 Euro). Somit beträgt der monatliche Anteil:
des Arbeitgebers 22,50 Euro (15 % des tatsächlichen Entgelts 150,00 Euro) und
des Minijobbers 10,05 Euro (Gesamtbeitrag 32,55 Euro minus 22,50 Euro Arbeitgeberanteil)
Bei einem sehr geringen monatlichen Verdienst ist Ihr Arbeitgeberanteil so niedrig, dass sich daraus ein Differenzbetrag für Ihren Minijobber ergeben kann, der höher als sein Verdienst ist. Dies führt dazu, dass Ihr Minijobber gar kein Entgelt mehr bekommt, sondern Ihnen als Arbeitgeber sogar noch den Restbetrag erstatten muss.
Monat ohne Bezüge
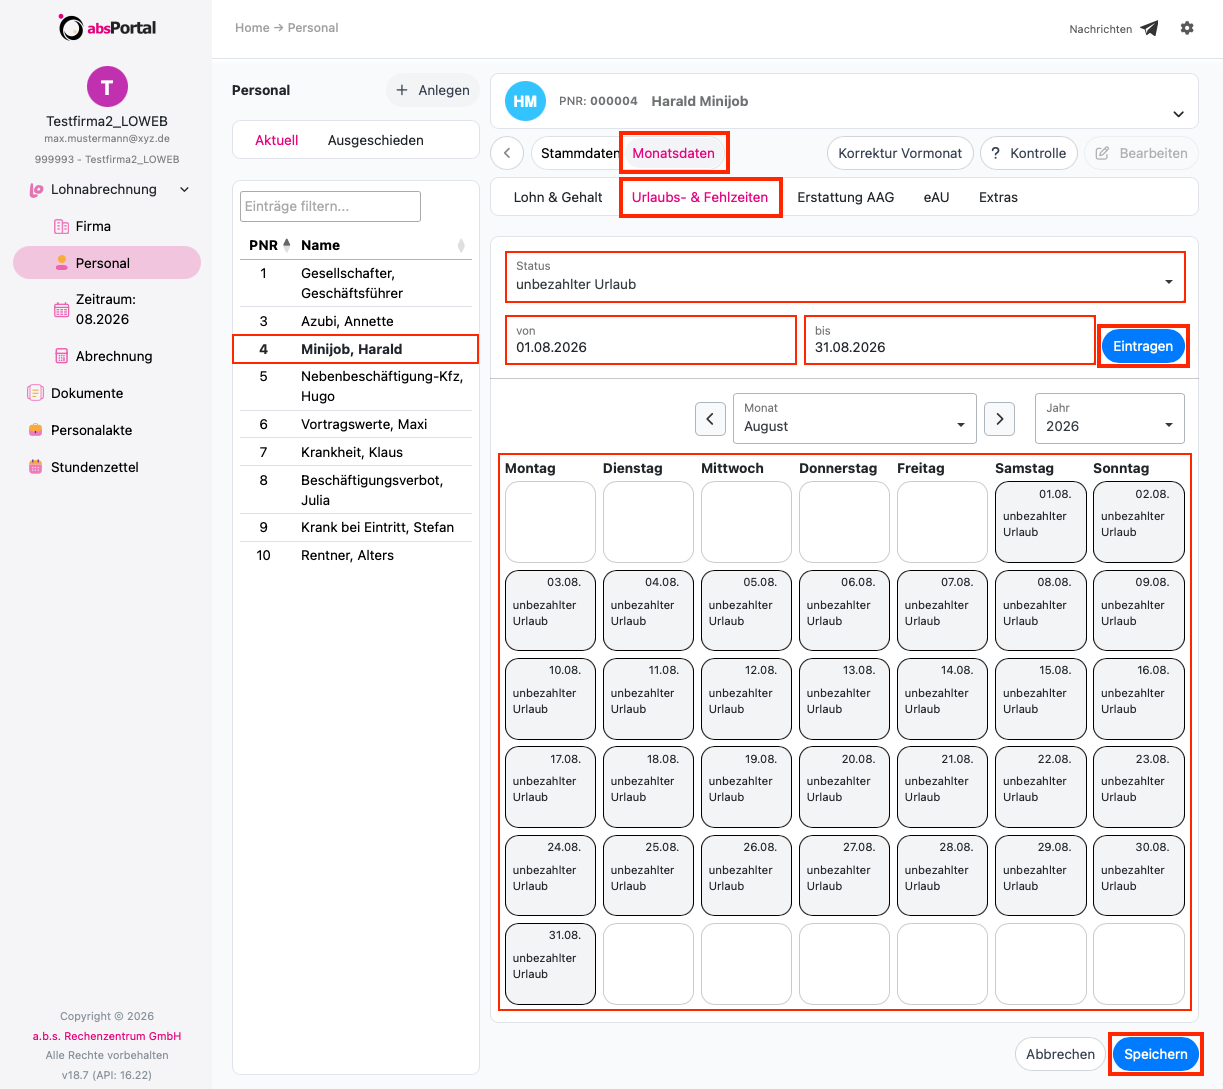
Verdient ein Minijobber in einem kompletten Monat kein Entgelt, so muss in diesem Monat eine Fehlzeit, z.B. unbezahlter Urlaub, hinterlegt werden.
Fehlzeit hinterlegen:
1. Navigieren Sie beim Mitarbeiter in den “Monatsdaten” zum Register “Urlaubs- & Fehlzeiten”.
2. Wählen Sie zunächst den Status “unbezahlter Urlaub” aus, danach erfassen in den Feldern “von” und “bis” den Zeitraum der Fehlzeit und bestätigen mit einem Klick auf “Eintragen”.
3. Die Fehlzeit wird somit für den kompletten Monat hinterlegt. Da der Mitarbeiter in diesem Fall kein Arbeitsentgelt bekommt erhält er auch keine Lohnabrechnung.
4. Beenden Sie Ihre Eingaben mit “Speichern”.