LOWEB: Geschenke, pauschale Lohnsteuer (§ 37b EStG)
Einleitung
In dieser Hilfestellung wird beschrieben, wie Zuwendungen (Geschenke als Sachbezug, keine Geldleistung) an Arbeitnehmer und Nicht-Arbeitnehmer (Geschäftspartner) in unserer Online-Lösung “LOWEB” hinterlegt werden.
Wenn dem Geschäftspartner mitgeteilt wird, dass die Zuwendung nach § 37b EStG mit 30% pauschal versteuert wird/wurde, ist der Wert des Geschenks nicht als Betriebseinnahme beim Beschenkten zu erfassen.
Bedingungen
Bei einer Pauschalierung der Lohnsteuer ist neben dem Solidaritätszuschlag auch die Kirchensteuer pauschal abzuführen. Hierbei kann der Arbeitgeber zwischen dem vereinfachten Verfahren und dem Nachweisverfahren wählen. Dieses Wahlrecht ist einheitlich innerhalb eines Wirtschaftsjahres auszuüben.
Da für die Berechnung der pauschalen Lohnsteuer lediglich eine fiktive Person angelegt werden muss, liegen dafür keine tatsächlichen ELStAM-Daten und somit auch keine Konfession vor. Aus diesem Grund wird für die nachfolgende Beschreibung der Kirchensteuerabzug im vereinfachten Verfahren angenommen und beschrieben.
Beim vereinfachten Verfahren wird für alle Arbeitnehmer die pauschale Kirchensteuer berechnet und dies unabhängig davon, ob der Arbeitnehmer einer anerkannten Religionsgemeinschaft angehört. Der pauschale Kirchensteuersatz wird für die Bundesländer nicht einheitlich erhoben und beträgt:
4% für Hamburg
4,5% für Baden-Württemberg
5% für Berlin, Brandenburg, Mecklenburg-Vorpommern, Sachsen, Sachsen-Anhalt und Thüringen
6% für Niedersachsen und Schleswig-Holstein
7% für Bayern, Bremen, Hessen, Nordrhein-Westfalen, Rheinland-Pfalz und Saarland
Vorgehensweise
Für den Fall, dass die Kirchensteuer im vereinfachten Verfahren abgeführt werden soll, ist zunächst das Modul “Steuerberechnung - erweiterte Optionen” zu aktivieren. Hierfür gehen Sie bitte wie folgt vor.
Modul aktivieren
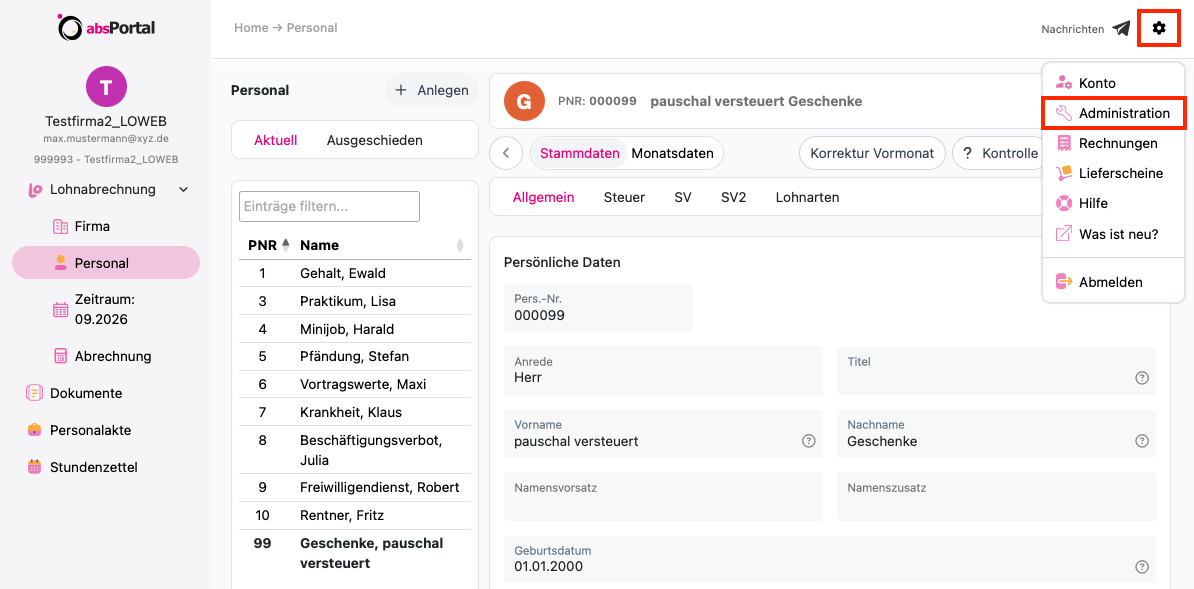
1. Wählen Sie im Menü “Einstellungen” (Zahnradsymbol oben rechts auf jeder Seite) die Option “Administration” aus.
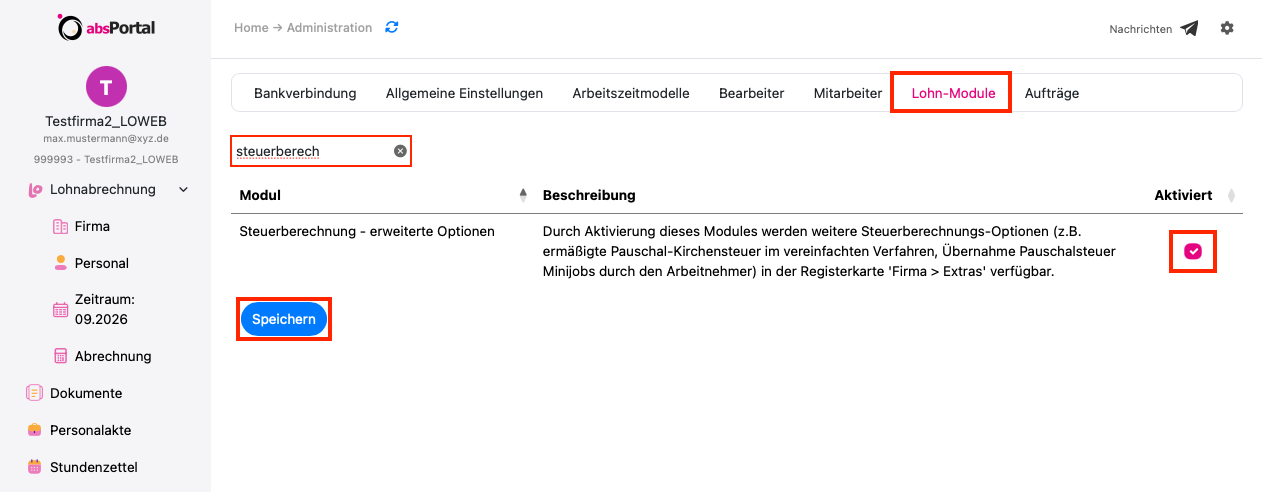
2. Wählen Sie anschließend das Menü “Lohn-Module” aus, aktivieren über das Häkchen das Modul “Steuerberechnung - erweiterte Optionen” und “Speichern” die Änderung.
Tipp: Für die Suche können Sie die Einträge mit entsprechenden Schlüsselwörtern filtern.
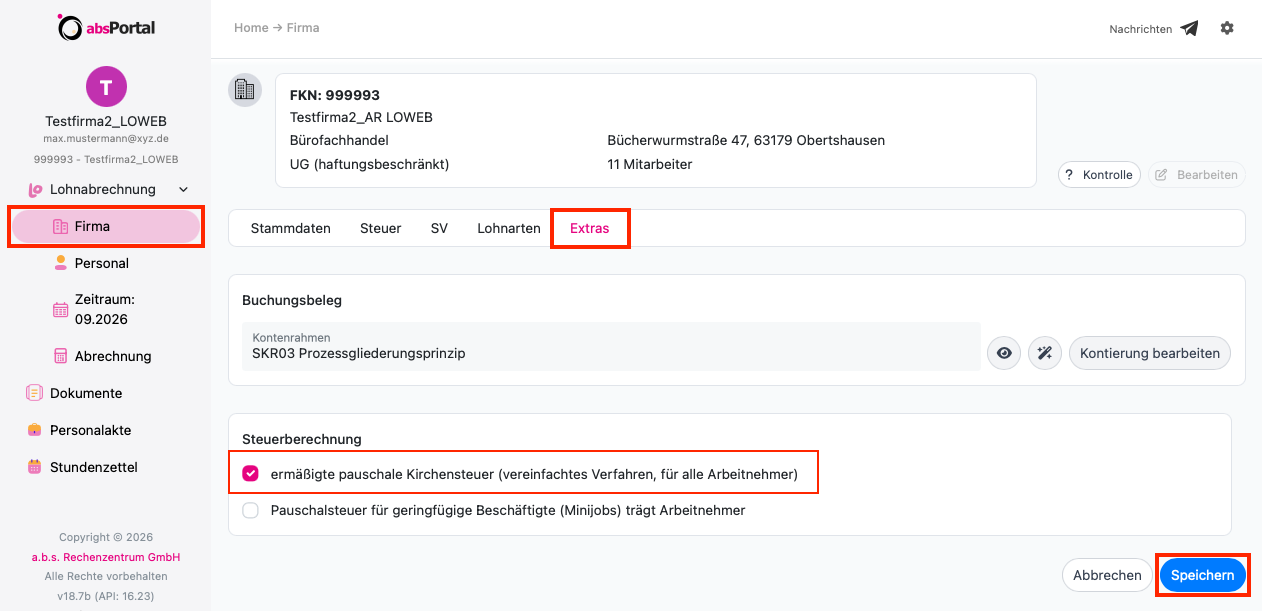
3. Navigieren Sie nach der Aktivierung in den Firmenstamm zum Register “Extras” und setzen im Abschnitt “Steuerberechnung” das Häkchen bei “ermäßigte pauschale Kirchensteuer (vereinfachtes Verfahren, für alle Arbeitnehmer)”.
Hinweis: Wenn es Mitarbeiter gibt, die andere pauschalbesteuerte Lohnbestandteile haben, wird bei Anwendung des Vereinfachungsverfahrens ebenfalls pauschale Kirchensteuer abgerechnet, auch wenn der Mitarbeiter nicht in der Kirche ist.
Sollte dies nicht gewünscht sein, ist ggf. das Modul nicht zu aktivieren oder nach Aktivierung darf das Häkchen NICHT gesetzt werden. Die Kirchensteuer ist dann im Nachweisverfahren, also mit Konfession abzuführen.
Personalstammdaten für fiktiven Mitarbeiter erfassen
1. Wechseln Sie zum Untermenü “Personal” und klicken auf die Schaltfläche ”Anlegen”.
2. Sie erhalten vorab eine Übersicht von vordefinierten Beschäftungsverhältnissen. Wählen Sie in diesem Fall die Variante für den Gesellschafter/Geschäftsführer aus. Wichtige Felder für die korrekte Lohnabrechnung werden dabei bereits vorbelegt, z.B. Personengruppe und Beitragsgruppe.
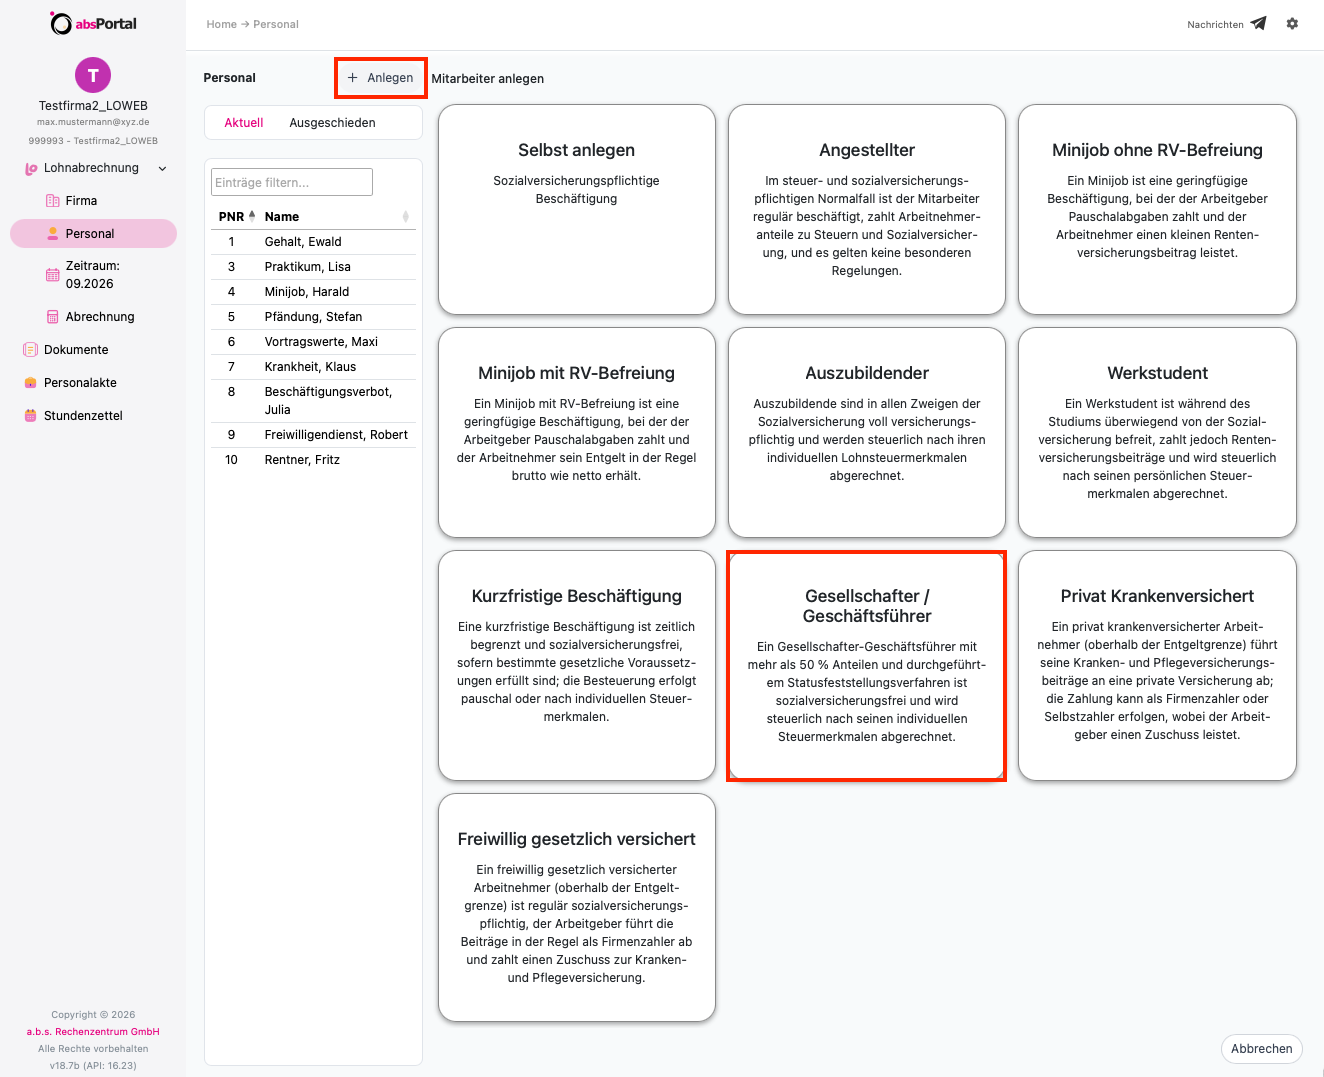
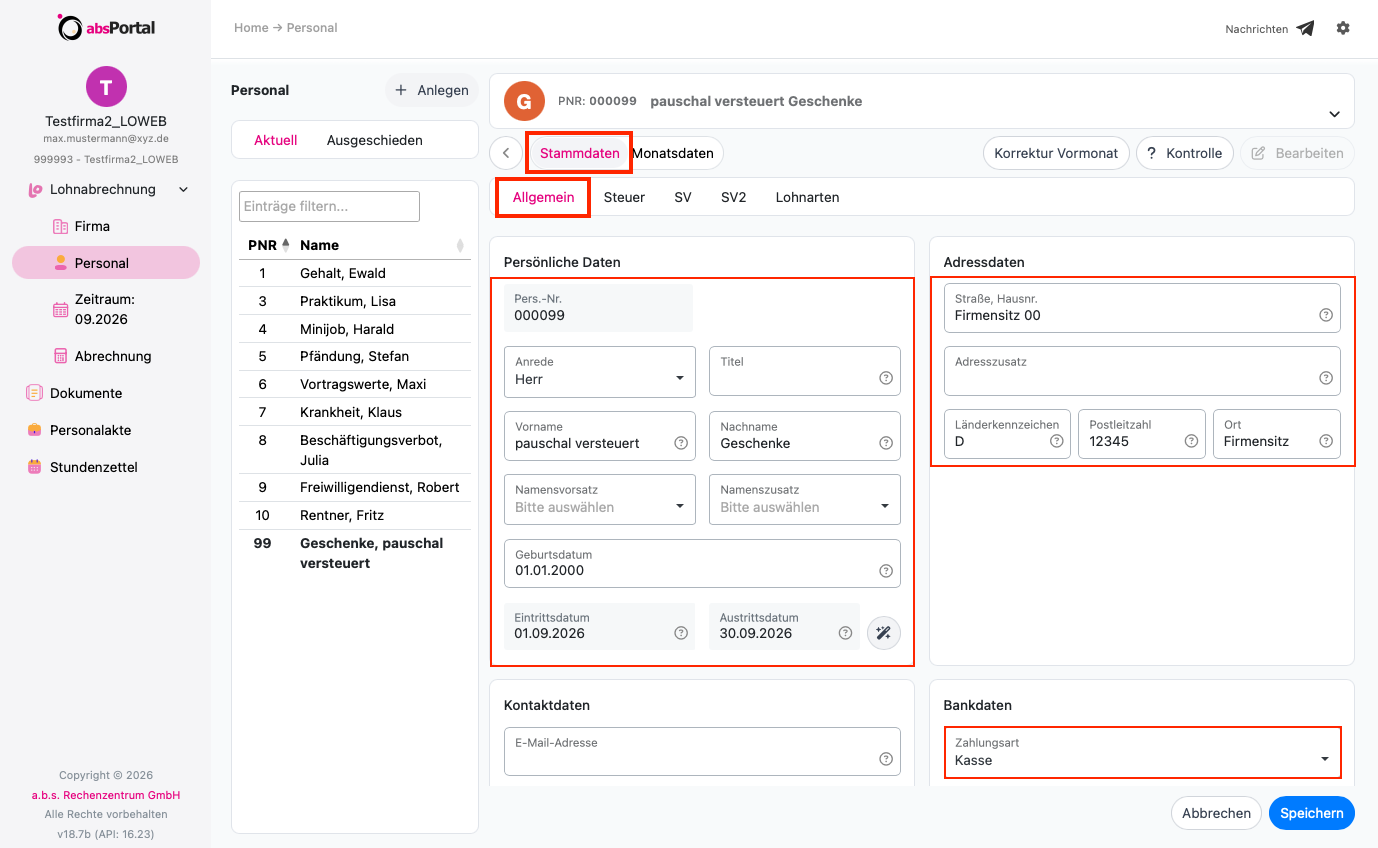
3. Erfassen Sie zunächst für den fiktiven Mitarbeiter die Stammdaten im Register “Allgemein” wie folgt.
Feld | Eintrag |
Personal Nr. | individuell |
Name | individuell (z.B. Geschenke) |
Vorname | individuell (z.B. pauschal versteuert) |
Geburtsdatum | ca. 20 Jahre zurück (zu jung erzeugt Fehler) |
Eintritt | erster Tag des Monats, in dem der Sachverhalt abzubilden ist |
Austritt | letzter Tag des Monats, in dem der Sachverhalt abzubilden ist |
Adresse | Firmenanschrift |
Zahlungsart | Kasse |
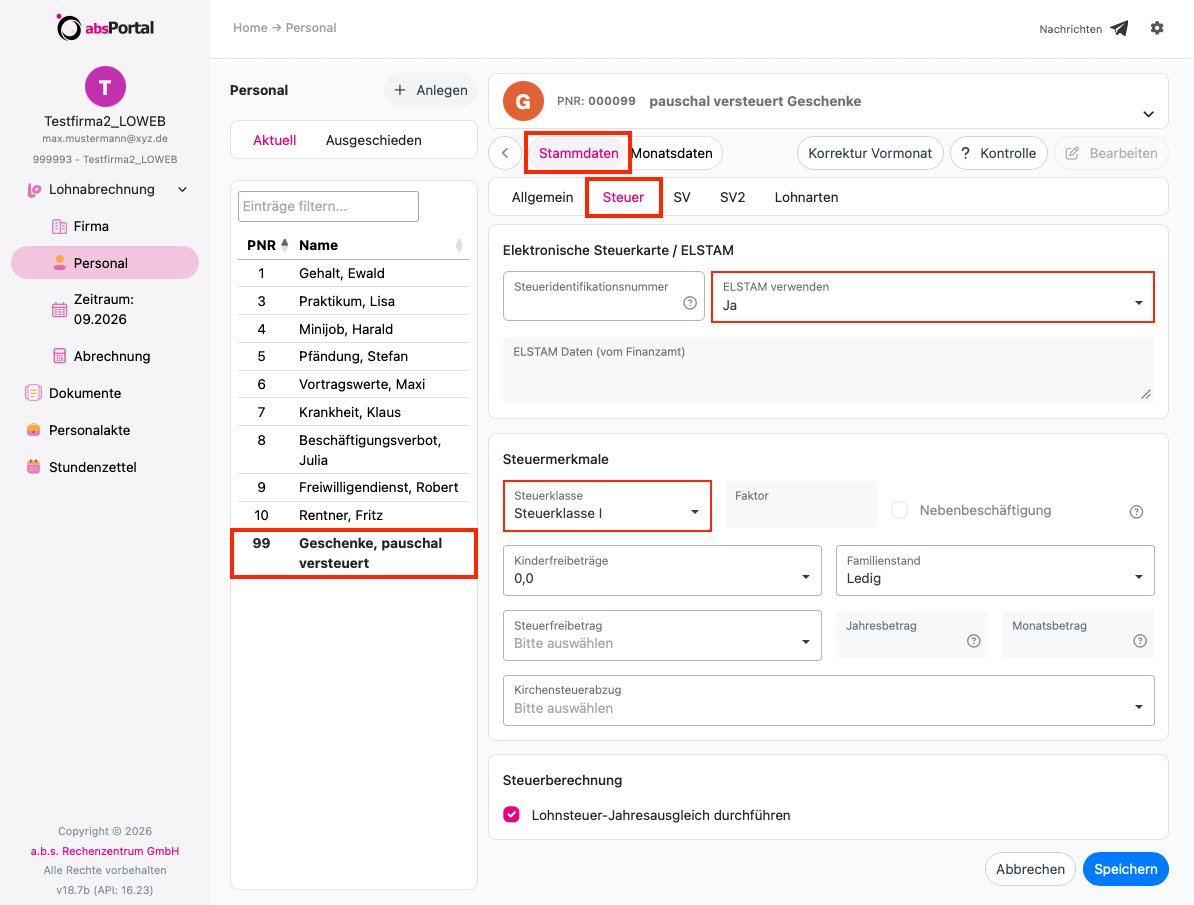
4. Erfassen Sie danach im Register “Steuer” folgende Minimaldaten.
Feld | Eintrag |
ELSTAM verwenden | Ja |
Steuerklasse | Steuerklasse I |
Kirchensteuerabzug | kein Eintrag bei Wahl des vereinfachten Verfahrens, andernfalls ist eine Konfession zu wählen |
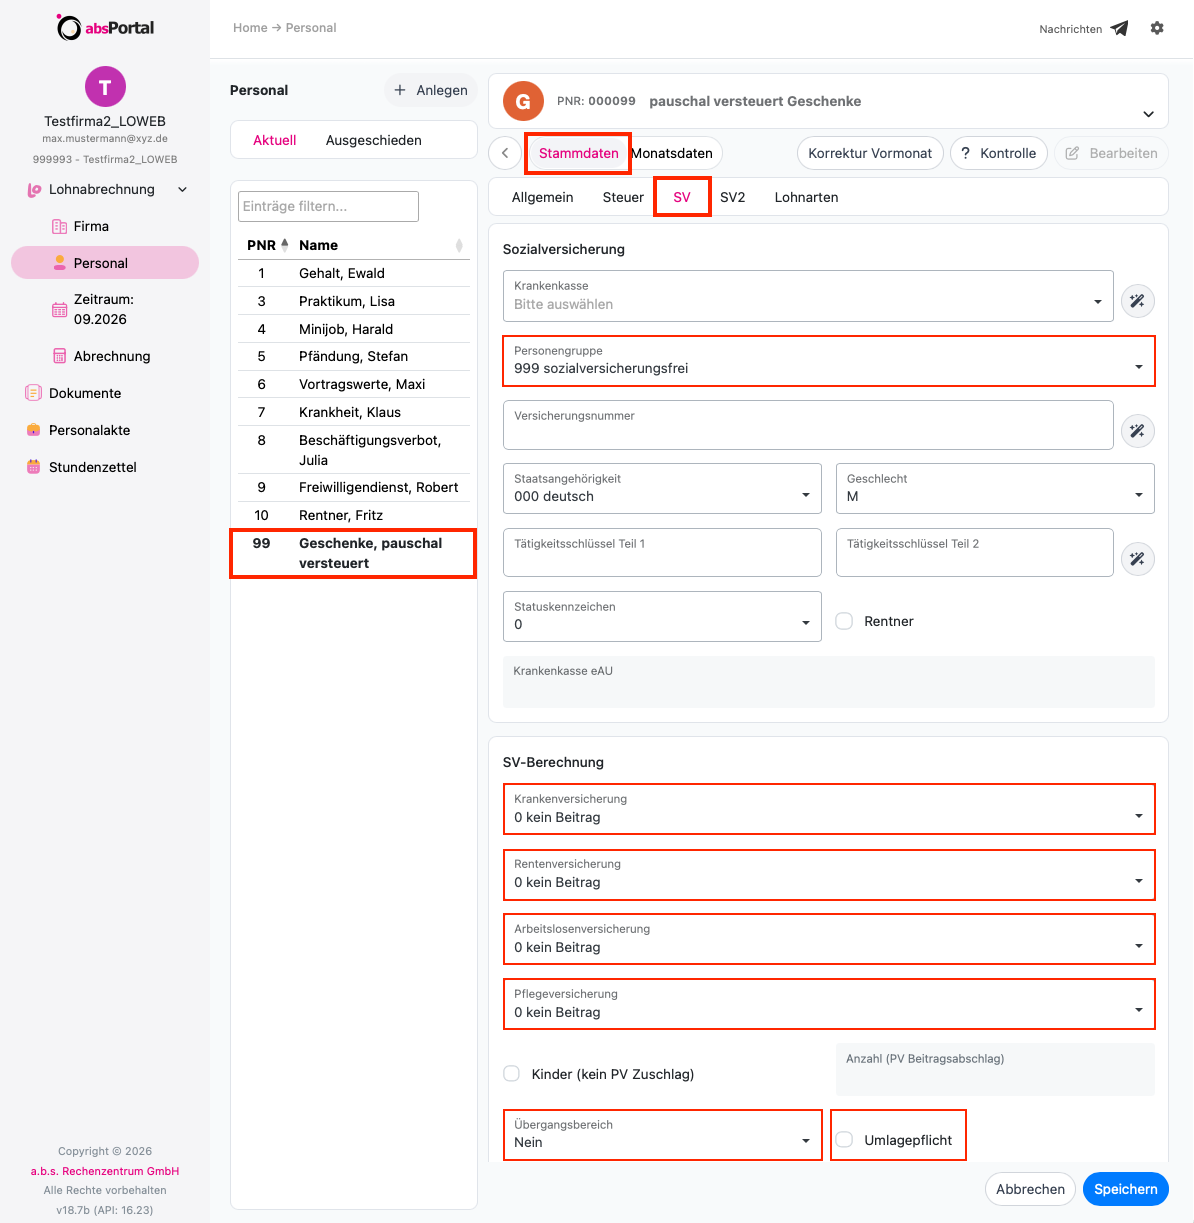
5. Erfassen bzw. Prüfen Sie -neben den erforderlichen Daten, wie Staatsangehörigkeit und Geschlecht- noch die folgenden Angaben. Da über die Auswahl unter Punkt 2. bereits wesentliche Felder vorbelegt sind, werden die Eingaben auf ein Minimum reduziert.
Feld | Eintrag |
Krankenkasse | kein Eintrag |
Personengruppe * | 999 sozialversicherungsfrei |
Tätigkeitsschlüssel | kein Eintrag |
Versicherungsnummer | kein Eintrag |
Krankenversicherung * | 0 kein Beitrag |
Rentenversicherung * | 0 kein Beitrag |
Arbeitslosenversicherung * | 0 kein Beitrag |
Pflegeversicherung * | 0 kein Beitrag |
Kinder (kein PV Zuschlag) | kein Häkchen, da nicht relevant |
Anzahl (PV Beitragsabschlag) | kein Eintrag |
Übergangsbereich | "nein", nicht relevant |
Umlagepflicht * | kein Häkchen |
Basissicherung (KV+PV) | kein Eintrag |
Hinweis: Die mit dem * gekennzeichneten Felder sind Pflichtfelder und müssen korrekt erfasst werden.
6. Wechseln Sie danach in das Register "SV2" und deaktivieren die Option "unfallversicherungspflichtig" (sollte bereits deaktiviert sein).
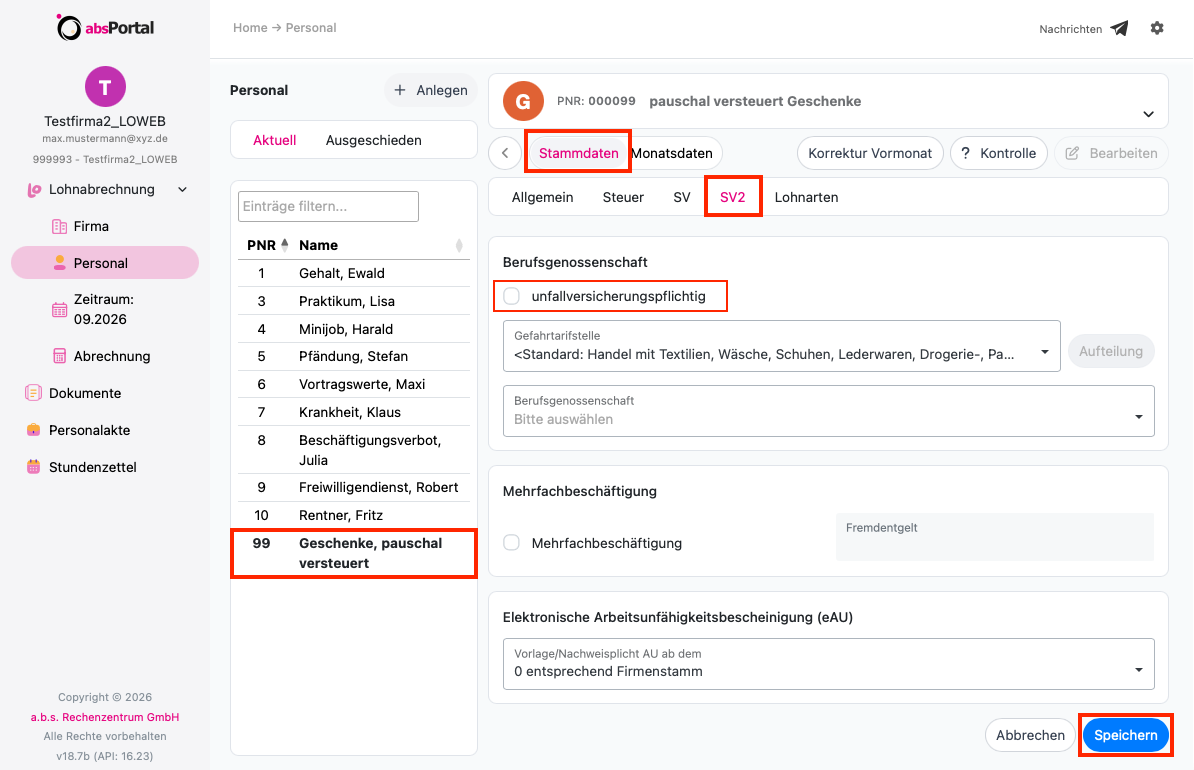
7. Beenden Sie die Eingaben mit “Speichern”.
Lohnart für die Berechnung der pauschalen Lohnsteuer erfassen
1. Für Geschenke wird die Lohnart 116 “Sachbezug § 37b EStG / Geschenke” genutzt. Prüfen Sie zunächst, ob die Lohnart bereits im Firmenstamm hinterlegt ist. Sollte diese Lohnart noch nicht vorhanden sein, ist sie zunächst nach folgender Hilfestellung anzulegen: “Anlage von Lohnarten im Firmenstamm”.
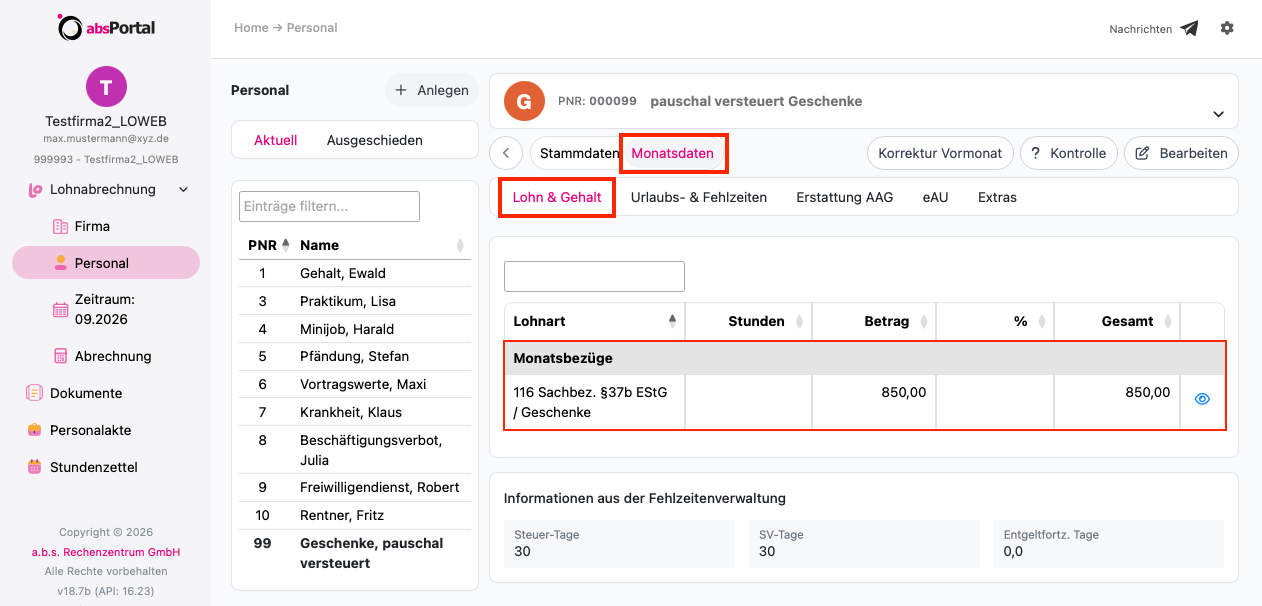
2. Hinterlegen Sie abschließend die Lohnart 116 “Sachbezug § 37b EStG / Geschenke” unter den Monatsdaten im Register “Lohn & Gehalt”. Für eine detaillierte Erläuterung verweisen wir auf die Hilfestellung “Lohnarten bei den Mitarbeitern hinterlegen”.
Hinweise
Bei dieser Hilfe handelt es sich um eine unverbindliche Auskunft, die lediglich den Standardfall beschreibt. Für rechtlich verbindliche Auskünfte wenden Sie sich bitte an eine steuerberatende Stelle.
Kontrolle der erfassten Daten
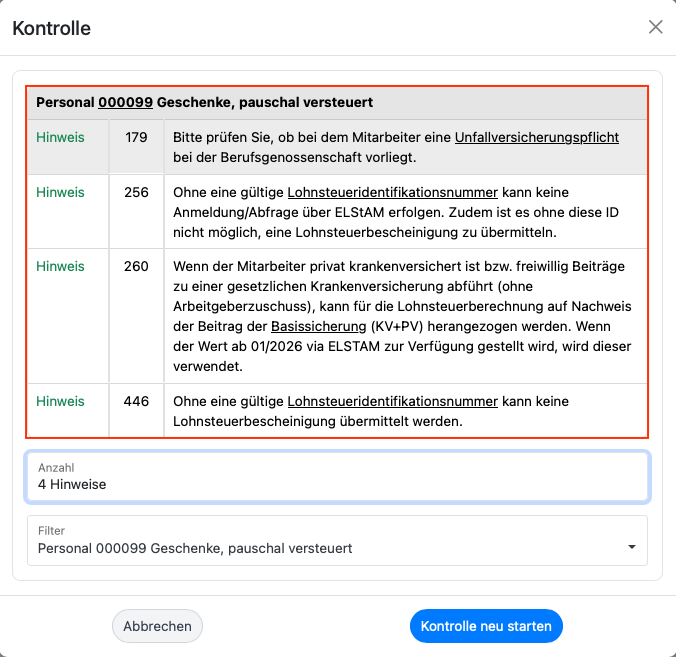
Da bei der Anlage eines fiktiven Mitarbeiters nicht alle Daten korrekt vorliegen bzw. ermittelt werden können, werden mit der Kontrollfunktion noch entsprechende Hinweise angezeigt. Diese Hinweise sollten überprüft werden, können aber i. d. R. beim Versand der Lohndaten ignoriert werden.