LOWEB: Direktversicherung
Einleitung
Die Direktversicherung ist eine der fünf Durchführungswege der betrieblichen Altersversorgung (bAV).
In dieser Hilfestellung geht es um die Direktversicherung und wie Sie diese korrekt in unserer Online-Lösung “LOWEB” hinterlegen.
Bedingungen
Bei Direktversicherungen müssen abhängig vom Abschlussdatum unterschiedliche Regelungen für die Abbildung in der Lohnabrechnung beachtet werden. Es wird hier unterschieden in aktuelle Direktversicherungsverträge und Direktversicherungen alter Fassung. In der folgenden Übersicht werden die Unterschiede bildlich dargestellt.

Direktversicherungen aktuell (Neuzusage ab 2005)
Beiträge für eine Direktversicherung sind seit 01.01.2018 bis zu 8% der Beitragsbemessungsgrenze in der allgemeinen Rentenversicherung lohnsteuerfrei und bis zu 4% beitragsfrei in der Sozialversicherung.
Bei Direktversicherungen müssen Arbeitgeber seit dem 01.01.2022 zu allen Entgeltumwandlungen in der betrieblichen Altersvorsorge (bAV) einen verpflichtenden Arbeitgeberzuschuss in Höhe von 15% des umgewandelten Betrags -mindestens jedoch in Höhe der eingesparten SV-Beiträge- übernehmen. (vgl. Hinweise)
Zur Eingabe der Direktversicherung benötigen Sie je nach Fall folgende Lohnarten. Eine Erläuterung zur Aktivierung der Lohnarten und Änderung der Bezeichnung finden Sie am Ende dieser Hilfestellung im Abschnitt “Hinweise”:
Lohnart 121 - 123 stfr. Direktversicherung. AN-/AG-Anteil lohnsteuer- und beitragsfrei. Der Nettoabzug für die Direktversicherung wird automatisch hinterlegt.
Lohnart 075 - 077 Bruttobezug. AN-/AG-Anteil lohnsteuerfrei und sv-pflichtig. Der Nettoabzug für die Direktversicherung muss manuell hinterlegt werden.
Lohnart 050 - 057 Bruttobezug. AN-/AG-Anteil lohnsteuer- und sv-pflichtig. Der Nettoabzug für die Direktversicherung muss manuell hinterlegt werden.
Lohnart 081 - 087 Nettoabzug. Manueller Nettoabzug zur Direktversicherung.
Lohnart Gehaltsumwandlung/Bruttokürzung Arbeitnehmeranteil passend zur Bezugslohnart (vgl. Hinweise)
Direktversicherungen alter Fassung (Altzusage bis 2004)
Diese sogenannten "Altverträge" haben unter bestimmten Bedingungen Bestandsschutz und dürfen weiterhin bis max. 1.752 € jährlich mit 20% pauschaler Lohnsteuer versteuert werden.
Lohnsteuer:
In der Lohnsteuer sind die Beiträge zur Direktversicherung nicht steuerfrei, sondern werden bis zu einem Höchstbetrag von 1.752 € jährlich pauschal mit 20% pauschaler Lohnsteuer versteuert. Übersteigen die Beiträge 1.752 € im Kalenderjahr, müssen sie in Höhe des übersteigenden Betrags dem normalen Lohnsteuerabzug unterworfen werden.
Sozialversicherung:
In der Sozialversicherung sind die Beiträge zur Direktversicherung beitragsfrei, wenn sie vom Arbeitgeber zusätzlich zum Arbeitslohn erbracht und pauschal versteuert werden. Finanziert der Arbeitnehmer selbst die Direktversicherung durch eine Gehaltsumwandlung, bleiben die Beitragszahlungen bei einem Altvertrag nur sozialversicherungsfrei, wenn sie durch Einmalzahlungen erbracht werden. Liegt Gehaltsumwandlung und keine Einmalzahlung vor, sind die Beiträge sozialversicherungspflichtig.
Zur Eingabe der Direktversicherung benötigen Sie je nach Fall folgende Lohnarten. Eine Erläuterung zur Aktivierung der Lohnarten und Änderung der Bezeichnung finden Sie am Ende dieser Hilfestellung im Abschnitt “Hinweise”:
Pauschalsteuer trägt der Arbeitgeber:
Lohnart 018 Direktversicherung sv frei. AN-/AG-Anteil beitragsfrei. Der Nettoabzug für die Direktversicherung wird automatisch hinterlegt.
Lohnart 019 Direktversicherung sv pfl. AN-Anteil SV-pflichtig. Der Nettoabzug für die Direktversicherung wird automatisch hinterlegt.
Pauschalsteuer trägt der Arbeitnehmer:
Lohnart 118 Direktversicherung sv frei. AN-/AG-Anteil beitragsfrei. Der Nettoabzug für die Direktversicherung wird automatisch hinterlegt.
Lohnart 119 Direktversicherung sv pfl. AN-Anteil SV-pflichtig. Der Nettoabzug für die Direktversicherung wird automatisch hinterlegt.
Lohnart Gehaltsumwandlung/Bruttokürzung Arbeitnehmeranteil passend zur Bezugslohnart (vgl. Hinweise)
Vorgehensweise
Lohnarten in den Mitarbeiter-Stammdaten hinterlegen
Da es sich bei den Beiträgen für eine Direktversicherung um monatlich gleichbleibende Beträge handelt, werden die dafür zu nutzenden Lohnarten in den Stammdaten der Mitarbeiter hinterlegt.
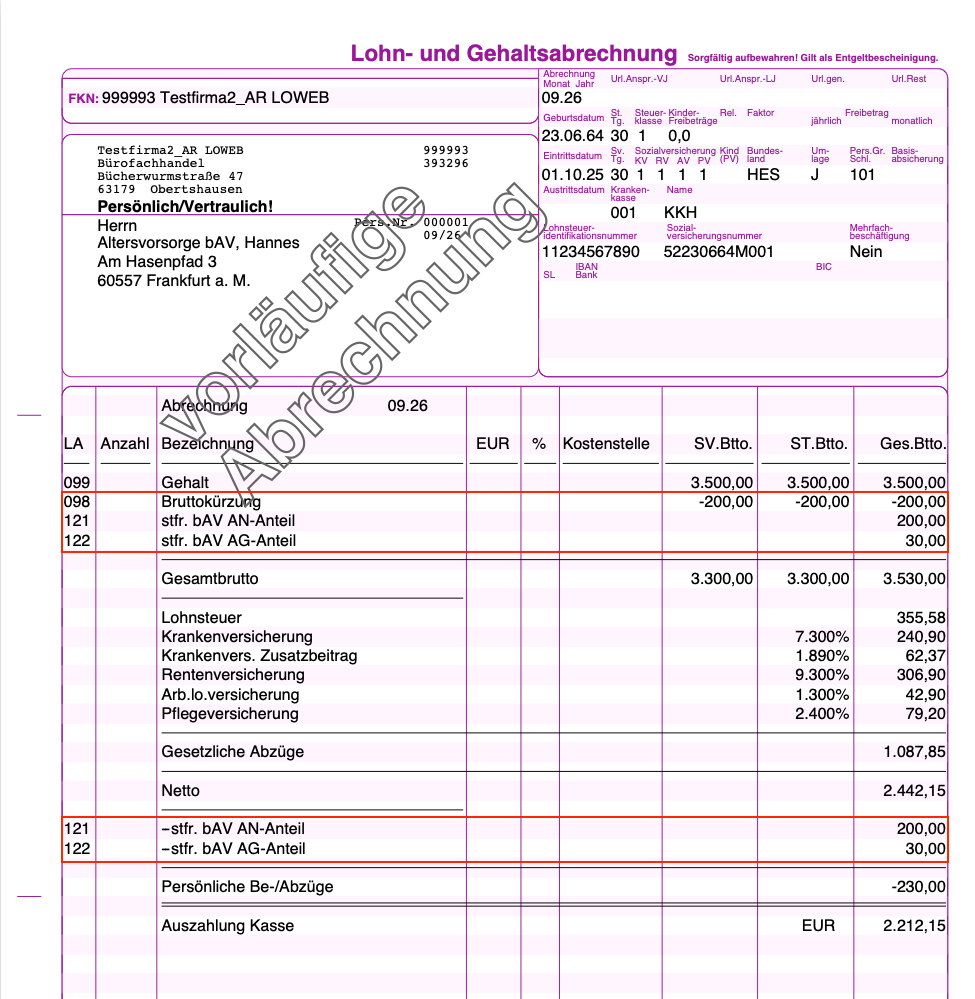
Im gezeigten Beispiel hat der Mitarbeiter in 2026 eine Direktversicherung über 230,00 € Gesamtbetrag abgeschlossen. Dabei zahlt er selber 200,00 von seinem Bruttogehalt in den Versicherungsvertrag ein. Der Arbeitgeber beteiligt sich mit den 15% Pflichtbetrag von 30,00 €. Die Erfassung erfolgt dann wie folgt:
1. Wählen Sie in der linken Menüleiste unter “Lohnabrechnung” das Untermenü “Personal” aus und markieren den entsprechenden Mitarbeiter.
2. Navigieren Sie anschließend über die "Stammdaten" in das Register "Lohnarten".
3. Klicken Sie danach auf die Schaltfläche “Bearbeiten”.
4. Klicken Sie auf die Schaltfläche "Anlegen", um die entsprechenden Lohnarten im Mitarbeiterstamm zu hinterlegen.
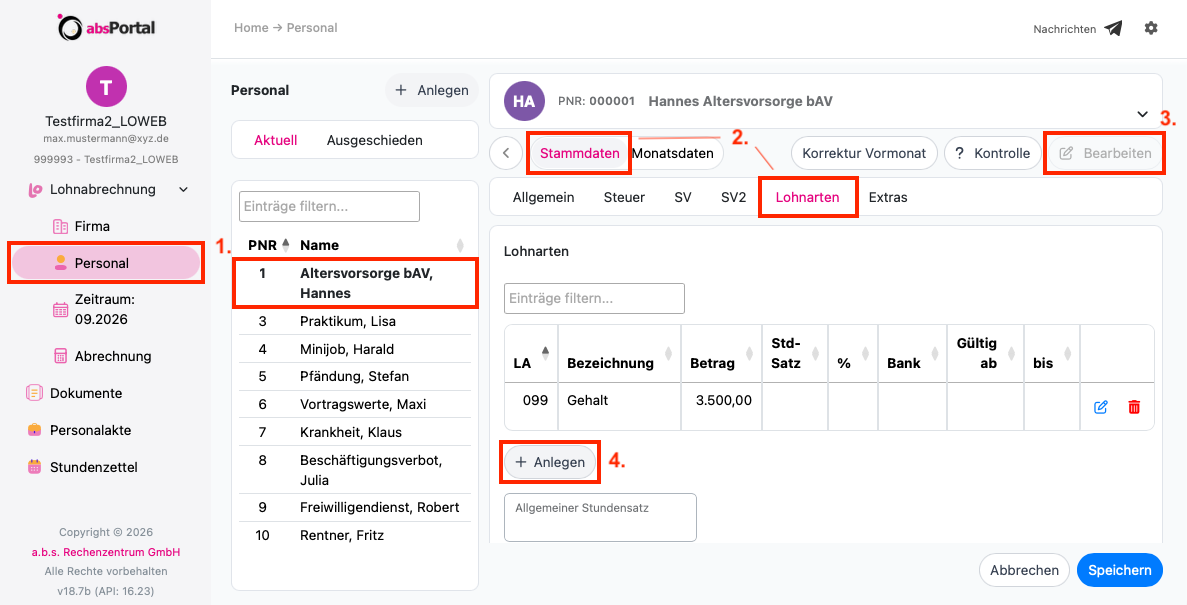
5. Wählen Sie nun die zu hinterlegende(n) Lohnart(en) aus bzw. erfassen direkt die Lohnarten-Nr., wenn diese bekannt ist.
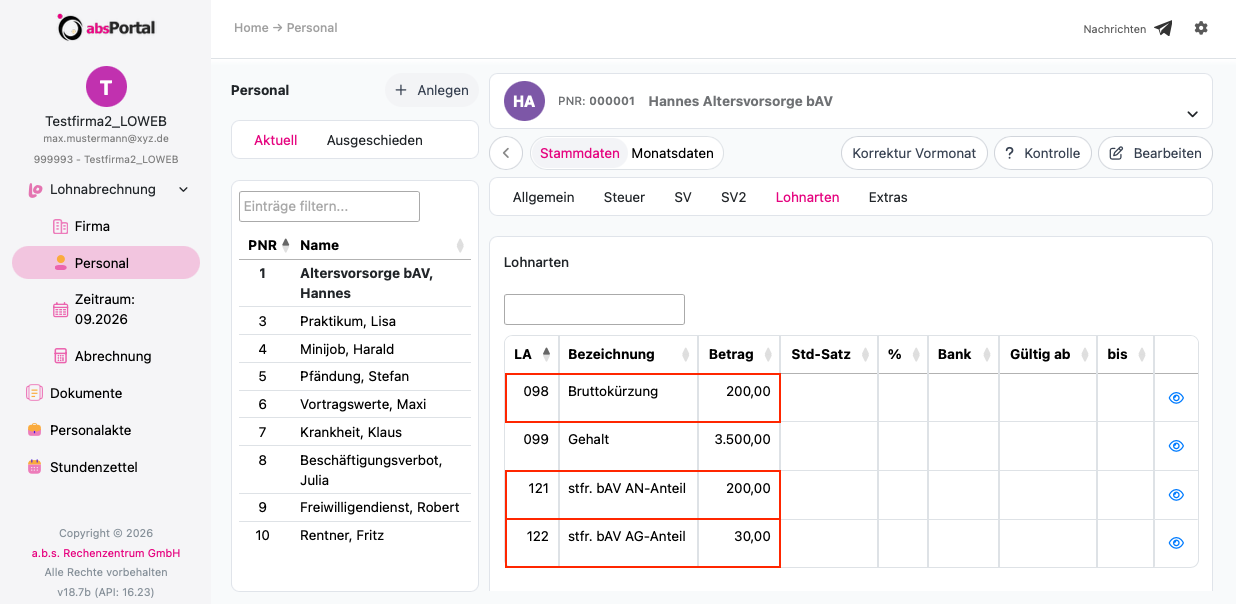
In unserem Beispiel werden demnach folgende 3 Lohnarten benötigt, so dass auch auf dem Lohnschein des Mitarbeiters die Beträge nachvollziehbar aufgeführt werden.
Lohnart 098 - Bruttokürzung zur Lohnart 099 “Gehalt” für den umgewandelten Eigenanteil von 200,00 €
Lohnart 121 - AN-Anteil für die bAV von 200,00 €
Lohnart 122 - AG-Anteil für die bAV von 30,00 €
Tipp: Die vordefinierten Lohnarten 121 - 123 haben die Bezeichnung “stfr. Direktversicherung”, die selben Eigenschaften und sind demnach alle 3 für Direktversicherungen nutzbar. Wir empfehlen, dass Sie die Bezeichnung bei den benutzten Lohnarten individuell anpassen, so dass die AN- und AG-Anteile leichter unterschieden werden können. Orientieren Sie sich hierbei an der Hilfestellung “Lohnarten anlegen und bearbeiten”, Abschnitt “Lohnarten bearbeiten”.
6. Erfassen Sie danach den Betrag, der jeden Monat fix abzurechnen ist.
7. Hinterlegen Sie eine Bankverbindung und einen Verwendungszweck. (i.d.R. wird die Bankverbindung der Versicherung und im Verwendungszweck die Vertragsnummer erfasst, so dass diese Informationen auf der Zahlungsliste sichtbar sind)
8. Klicken Sie auf “Übernehmen”.
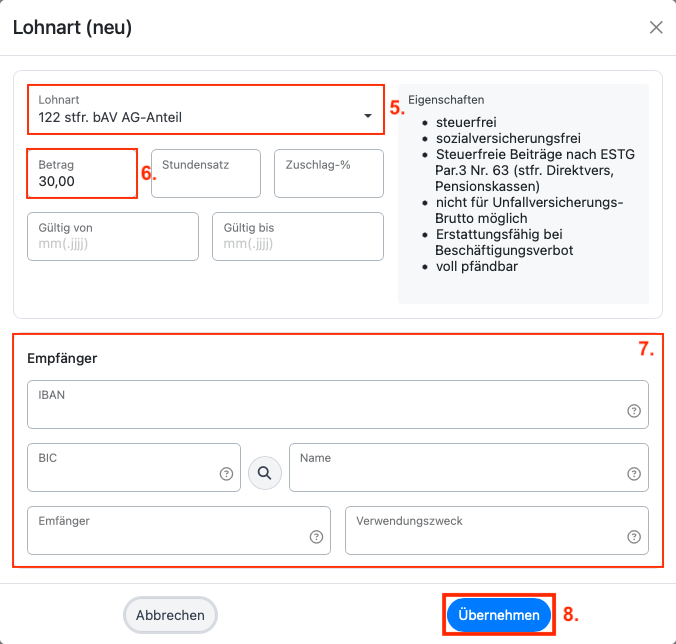
Wiederholen Sie die Schritte 5 - 8 für weitere Lohnarten, die im Zusammenhang mit der Direktversicherung benötigt werden. Beachten Sie hierfür den Abschnitt “Bedingungen” am Anfang.
9. Für unser Beispiel wurden die erforderlichen Lohnarten lt. 5. erfasst (1. Bild, Lohnarten beim Mitarbeiter) und zur Überprüfung vorläufig abgerechnet (2. Bild, Lohnschein).
Hinweise
Bei dieser Hilfe handelt es sich um eine unverbindliche Auskunft, die lediglich den Standardfall beschreibt. Für rechtlich verbindliche Auskünfte wenden Sie sich bitte an das zuständige Versicherungsunternehmen.
Gehaltsumwandlung/Bruttokürzung
Für die Gehaltsumwandlung muss für den Arbeitnehmeranteil zusätzlich in gleicher Höhe eine Bruttokürzungslohnart hinterlegt werden. Die Kürzungslohnart unterscheidet sich je nach verwendeter Grundlohnart und kann nach folgender Regel abgeleitet/ermittelt werden: Grundlohnart + 800.
Beispiel: Für die Grundlohnart "151 Stundenlohn" lautet die dazugehörige Kürzungslohnart "951". Einzige Ausnahmen hierbei ist die Lohnart "099 Gehalt". Hierfür ist die Lohnart "098 Bruttokürzung" zu verwenden.
Arbeitgeberzuschuss 15%
Seit dem 01.01.2022 müssen Arbeitgeber zu allen Entgeltumwandlungen in der betrieblichen Altersvorsorge zusätzlich einen Arbeitgeberzuschuss in Höhe von 15% des umgewandelten Entgelts übernehmen, soweit durch die Umwandlung Sozialversicherungsbeiträge gespart werden. Unterschreiten die eingesparten Sozialversicherungsbeiträge jedoch 15% des umgewandelten Arbeitsentgelts (z.B. bei Arbeitsentgelten nah an der Beitragsbemessungsgrenze), ist die Pflicht zur Zahlung des Arbeitgeberzuschusses auf den Betrag der eingesparten Sozialversicherungsbeiträge begrenzt. Dies gilt ebenfalls für Verträge, die bereits in der Vergangenheit abgeschlossen wurden.
Der Arbeitgeberzuschuss kann entweder 15% des bereits bestehenden Betrags zur Direktversicherung übernehmen oder als zusätzlicher Betrag hinzugerechnet werden. Dies sollte mit der entsprechenden Versorgungseinrichtung geklärt werden.
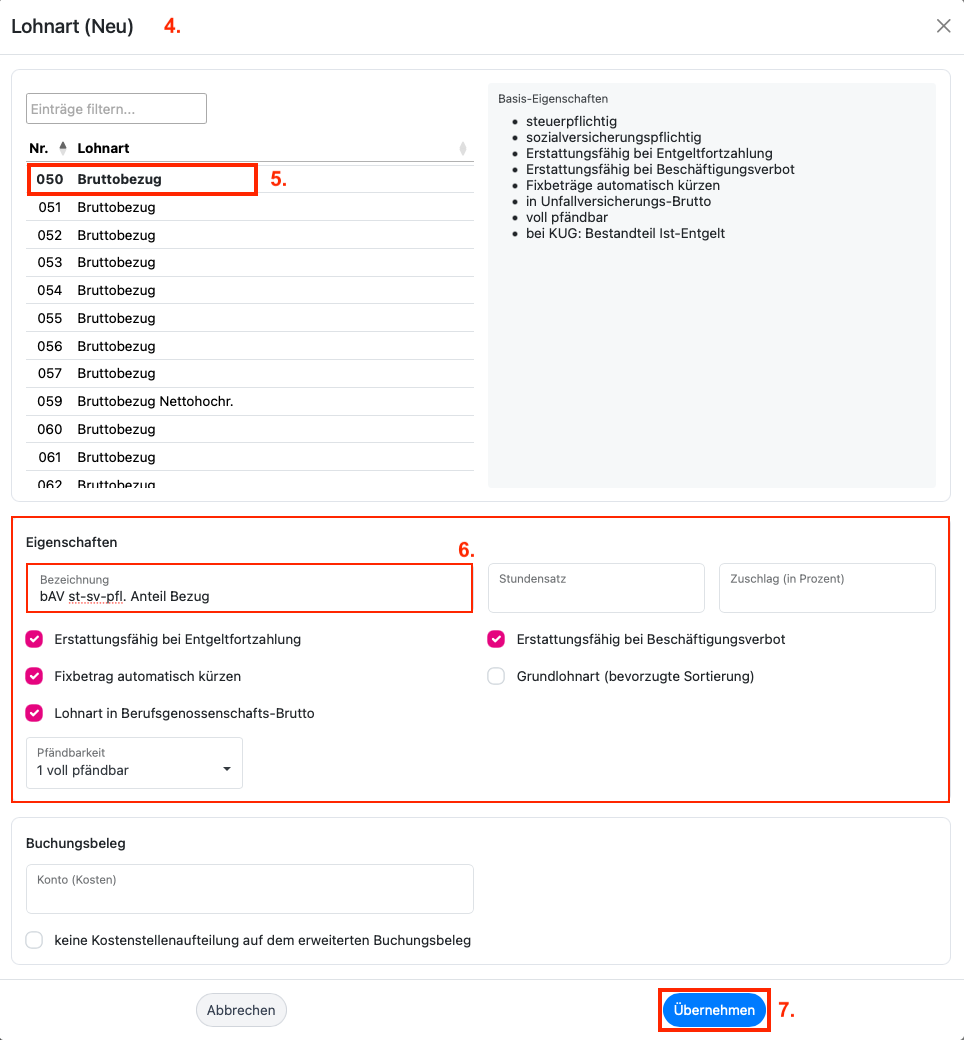
Anlage einer neuen Lohnart für einen Bruttobezug bzw. Nettoabzug
Werden sehr hohe Beträge in die Direktversicherung eingezahlt, die größer als 8% der Beitragsbemessungsgrenze sind (2026: 676 € monatlich oder 8112 € jährlich), ist der übersteigende Anteil sowohl steuer- als auch sv-pflichtig. Für die Erfassung sind hierfür ggf. neue Lohnarten anzulegen. Gehen Sie diesbzgl. wie folgt vor.
1. Wählen Sie in der linken Menüleiste unter “Lohnabrechnung” das Untermenü “Firma” aus und wechseln anschließend in das Register “Lohnarten”.
2. Klicken Sie zunächst auf die Schaltfläche “Bearbeiten”.
3. Klicken Sie danach auf die Schaltfläche “Neu”.
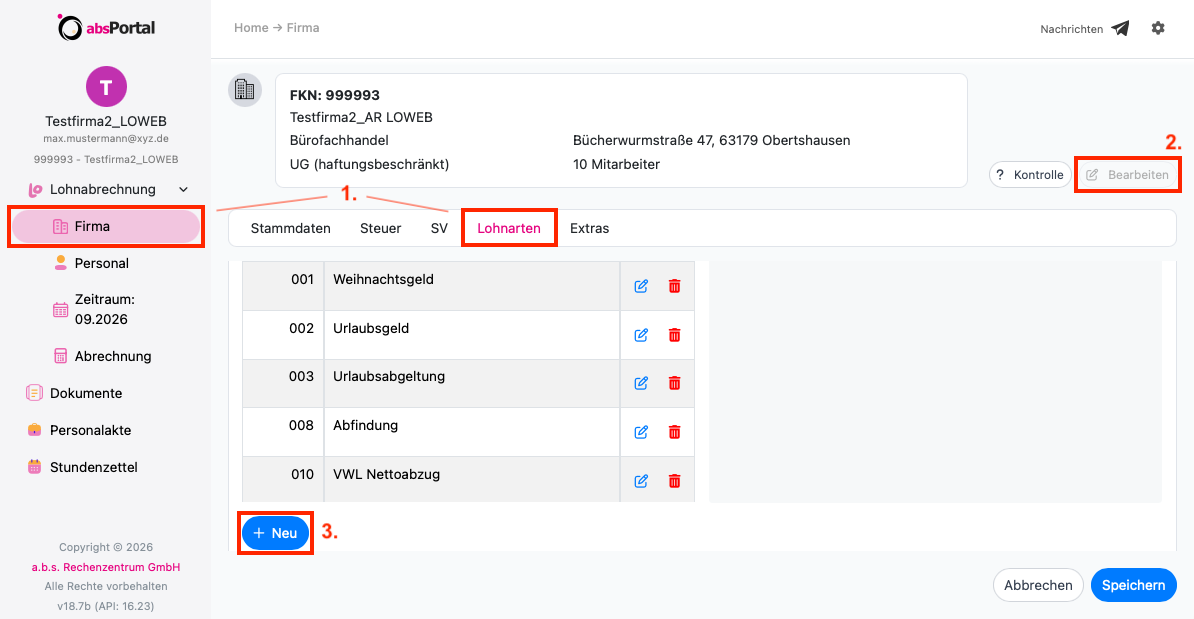
4. Im Folgefenster können Sie aus einem weiteren Pool von vordefinierten Lohnarten die passende Lohnart auswählen und zu Ihrem Firmenstamm hinzufügen.
5. Suchen Sie die Lohnart für den abzubildenden Sachverhalt (z.B. Bruttobezug, Nettoabzug, etc.) und markieren diese mit einem Mausklick. In unserem Beispiel wird die Lohnart 050 Bruttobezug benötigt.
6. Passen Sie ggf. die Bezeichnung an, so dass auf der Lohnabrechnung der Sachverhalt eindeutig nachvollziehbar ist. Sie können weiterhin einige Lohnarteneigenschaften verändern, abhängig vom abzubildenden Sachverhalt.
7. Klicken Sie abschließend auf "Übernehmen" und “Speichern”, so dass die Lohnart zu Ihrem Firmenstamm hinzugefügt wird. Danach können Sie die Lohnart bei den Mitarbeitern hinterlegen.