LOWEB: Rentner
Einleitung
In dieser Hilfestellung wird beschrieben, wie Rentner für die Lohnabrechnung in unserer Online-Lösung “LOWEB” hinterlegt werden.
Für Rentner, die bereits vor dem Erreichen der Altersgrenze für die Regelaltersrente Rente beziehen, gibt es diverse Besonderheiten zu beachten.
Bedingungen
Mit einem Antrag auf Altersrente, ist durch den Arbeitgeber eine gesonderte Meldung mit Meldegrund 57 für die Rentenberechnung zu erstellen. Die gesonderte Meldung ersetzt nicht die Abmeldung, die beim Ende des Beschäftigungsverhältnisses erforderlich ist. Die mit dieser gesonderten Meldung übermittelten Entgelte dürfen weder bei der Jahresmeldung noch bei der Abmeldung nochmals gemeldet werden.
Ausführliche Informationen zur gesonderten Meldung mit Meldegrund 57 und wie Sie diese in LOWEB erzeugen, finden Sie unter folgendem Hilfeartikel.
Vollrentner (versicherungsfrei und versicherungspflichtig in RV)
Die Regelaltersrente erhalten alle ab 1964 Geborenen mit 67 Jahren. Für die Jahrgänge 1947 bis 1963 gibt es eine Staffelung. Für Arbeitnehmer ab 64 Jahren gilt der Altersentlastungsbetrag, dieser wird direkt vom Bruttolohn abgezogen und mindert damit das zu versteuernde Brutto.
SV-Rechtlich gilt in der Krankenversicherung der ermäßigte Beitragssatz. In der Rentenversicherung ist der Arbeitnehmer versicherungsfrei (AN kann jedoch zur Versicherungspflicht optieren, um die Rente zu erhöhen). Somit wird nur noch der Arbeitgeberanteil an den Rentenversicherungsträger gezahlt. Ab Erreichen der Regelaltersgrenze, ist zur Arbeitslosenversicherung ebenso nur noch der Arbeitgeberanteil zu zahlen. In der Pflegeversicherung fallen die vollen Beiträge an.
Vollrentner mit vorgezogener Regelaltersrente
Bekannt ist die sogenannte "Rente mit 63", bei der man eine Wartezeit von 45 Jahren erfüllt haben muss. SV-Rechtlich gilt in der Krankenversicherung der ermäßigte Beitragssatz. In der Rentenversicherung ist der Arbeitnehmer versicherungspflichtig bis zum Erreichen der Regelaltersrente. In der Arbeitslosen- und Pflegeversicherung fallen die vollen Beiträge an.
Teilrentner (vor und nach Erreichen der Regelaltersgrenze)
Teilrentner vor Erreichen der Regelaltersgrenze werden wie normale Arbeitnehmer abgerechnet und sind versicherungspflichtig in allen Zweigen der SV-Berechnung. Die Altersrente wird dann bis zum Erreichen der Regelaltersgrenze als Teilrente ausgezahlt.
Ab Erreichen der Regelaltersgrenze, ist zur Arbeitslosenversicherung nur noch der Arbeitgeberanteil zu zahlen.
Vorgehensweise
Grundsätzlich gelten die ersten beiden Punkte für alle Arbeitnehmer, die neu erfasst werden. Unterschiede gibt es hauptsächlich ab dem Register “SV”, da hier die Verschlüsselung in der Sozialversicherung hinterlegt wird.
1. Erfassen Sie zunächst für die Vollrentner alle individuellen Stammdaten in den Registern “Allgemein” und “Steuer”. Für eine detaillierte Hilfestellung verweisen wir an dieser Stelle auf die Anleitung “Schritt 4: Firmen- & Personaldaten erfassen” der ersten Schritte und hier speziell auf den Abschnitt “Personaldaten”.
2. Navigieren Sie danach zum Register “SV”.
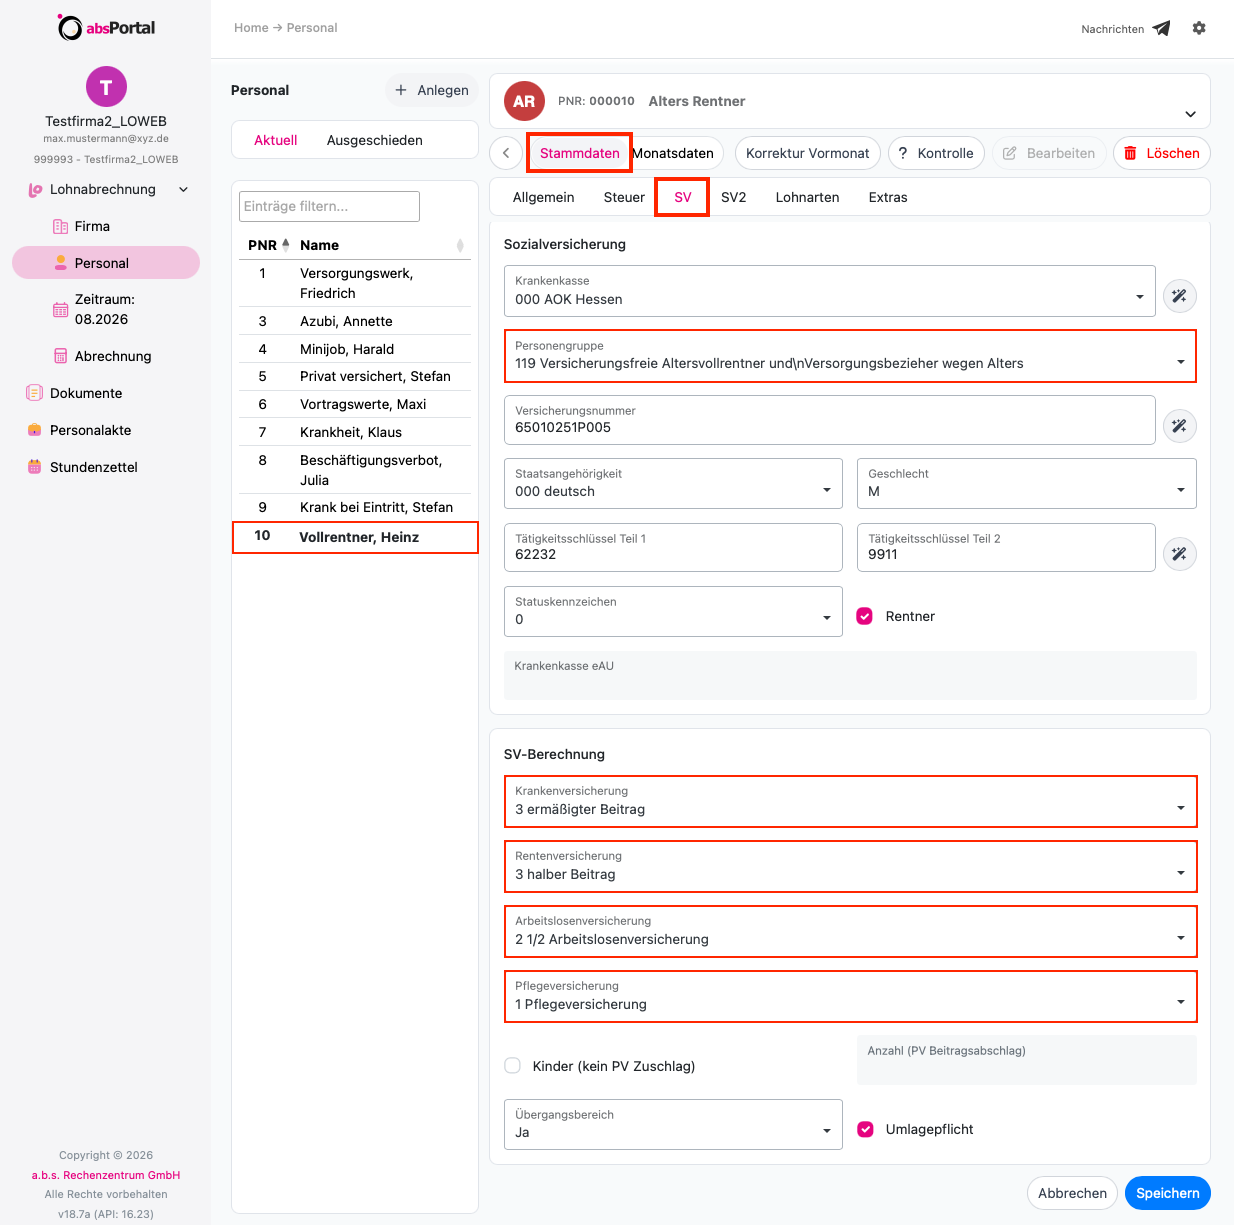
Mitarbeiter ist Vollrentner (versicherungsfrei in der RV)
3. Erfassen Sie -neben den obligatorischen Daten, wie einer gesetzlichen Krankenkasse, SV-Nummer, Staatsangehörigkeit, Geschlecht und Tätigkeitsschlüssel- die folgenden Angaben:
Feld | Eintrag |
Personengruppe * | 119 Versicherungsfreie Altersvollrentner … |
Rentner | Häkchen setzen |
Krankenversicherung * | 3 ermäßigter Beitrag |
Rentenversicherung * | 3 halber Beitrag |
Arbeitslosenversicherung * | 2 1/2 Arbeitslosenversicherung |
Pflegeversicherung * | 1 Pflegeversicherung |
Kinder (kein PV Zuschlag) | Häkchen nur, wenn die Elterneigenschaft nachgewiesen wurde, z.B. durch Geburtsurkunde |
Anzahl (PV Beitragsabschlag) | wählbar 1 bis 5, Kinder unter 25 (vgl. hierzu auch “Pflegeversicherung, Ermäßigung PV-Beitrag nach Anzahl Kinder”) |
Übergangsbereich | abhängig vom Entgelt, |
Hinweis: Die mit dem * gekennzeichneten Felder sind Pflichtfelder und müssen korrekt erfasst werden.
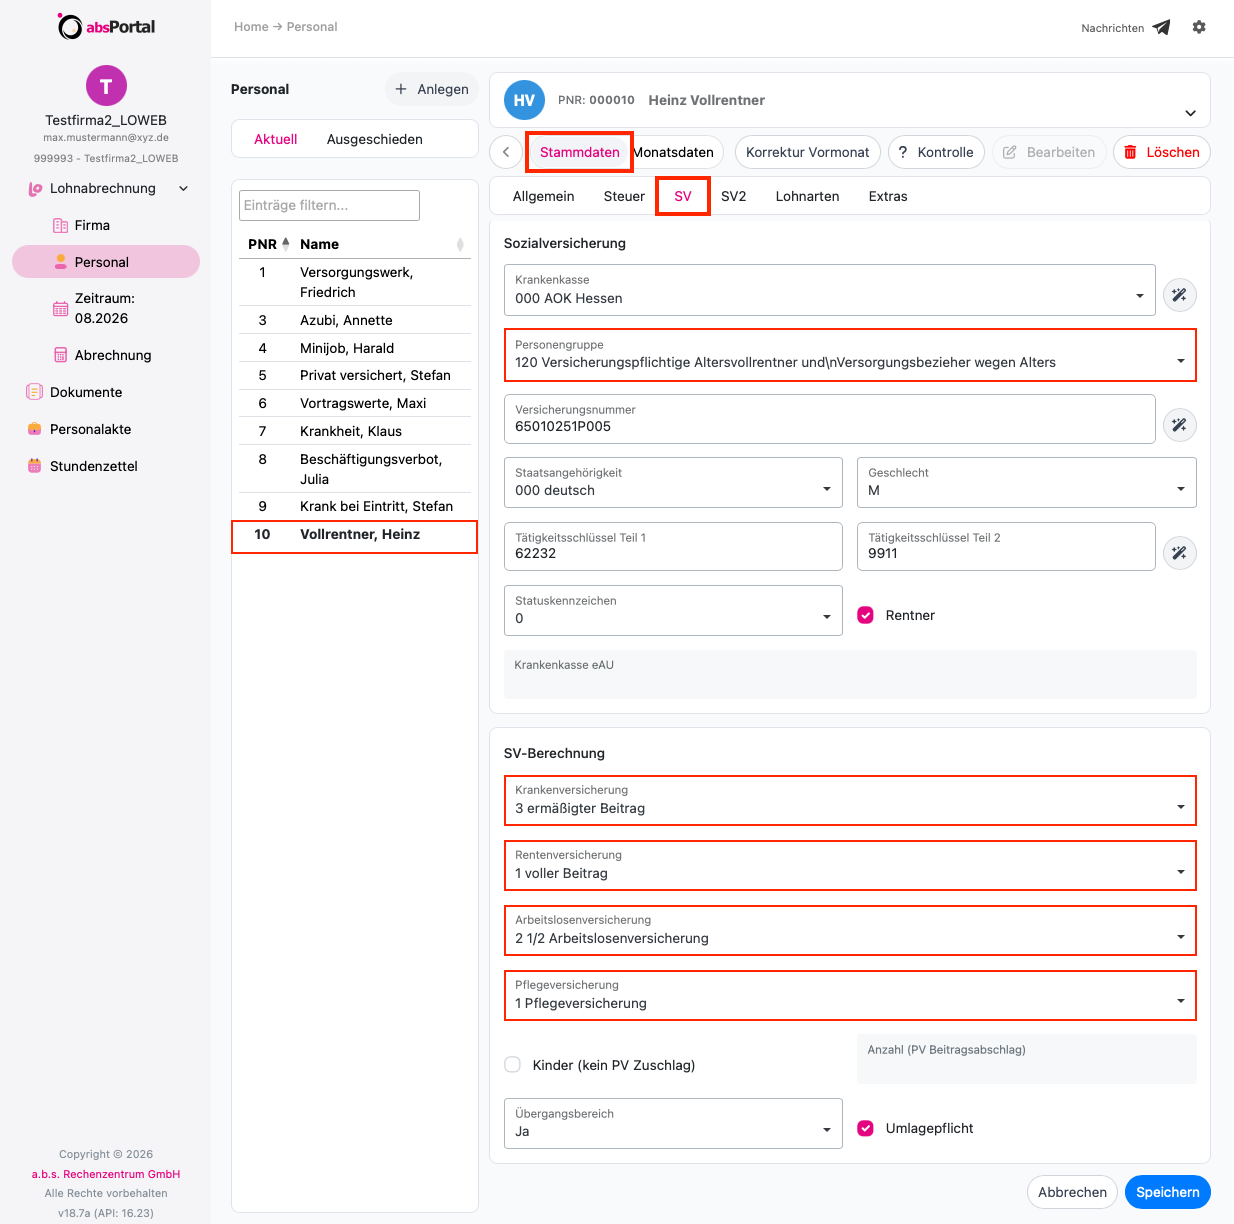
Mitarbeiter ist Vollrentner und verzichtet aber auf die RV-Freiheit
1. und 2. wie zuvor unter Vorgehensweise
3. Erfassen Sie -neben den obligatorischen Daten, wie einer gesetzlichen Krankenkasse, SV-Nummer, Staatsangehörigkeit, Geschlecht und Tätigkeitsschlüssel- die folgenden Angaben:
Feld | Eintrag |
Personengruppe * | 120 Versicherungspflichtige Altersvollrentner … |
Rentner | Häkchen setzen |
Krankenversicherung * | 3 ermäßigter Beitrag |
Rentenversicherung * | 1 voller Beitrag |
Arbeitslosenversicherung * | 2 1/2 Arbeitslosenversicherung |
Pflegeversicherung * | 1 Pflegeversicherung |
Kinder (kein PV Zuschlag) | Häkchen nur, wenn die Elterneigenschaft nachgewiesen wurde, z.B. durch Geburtsurkunde |
Anzahl (PV Beitragsabschlag) | wählbar 1 bis 5, Kinder unter 25 (vgl. hierzu auch “Pflegeversicherung, Ermäßigung PV-Beitrag nach Anzahl Kinder”) |
Übergangsbereich | abhängig vom Entgelt, |
Hinweis: Die mit dem * gekennzeichneten Felder sind Pflichtfelder und müssen korrekt erfasst werden.
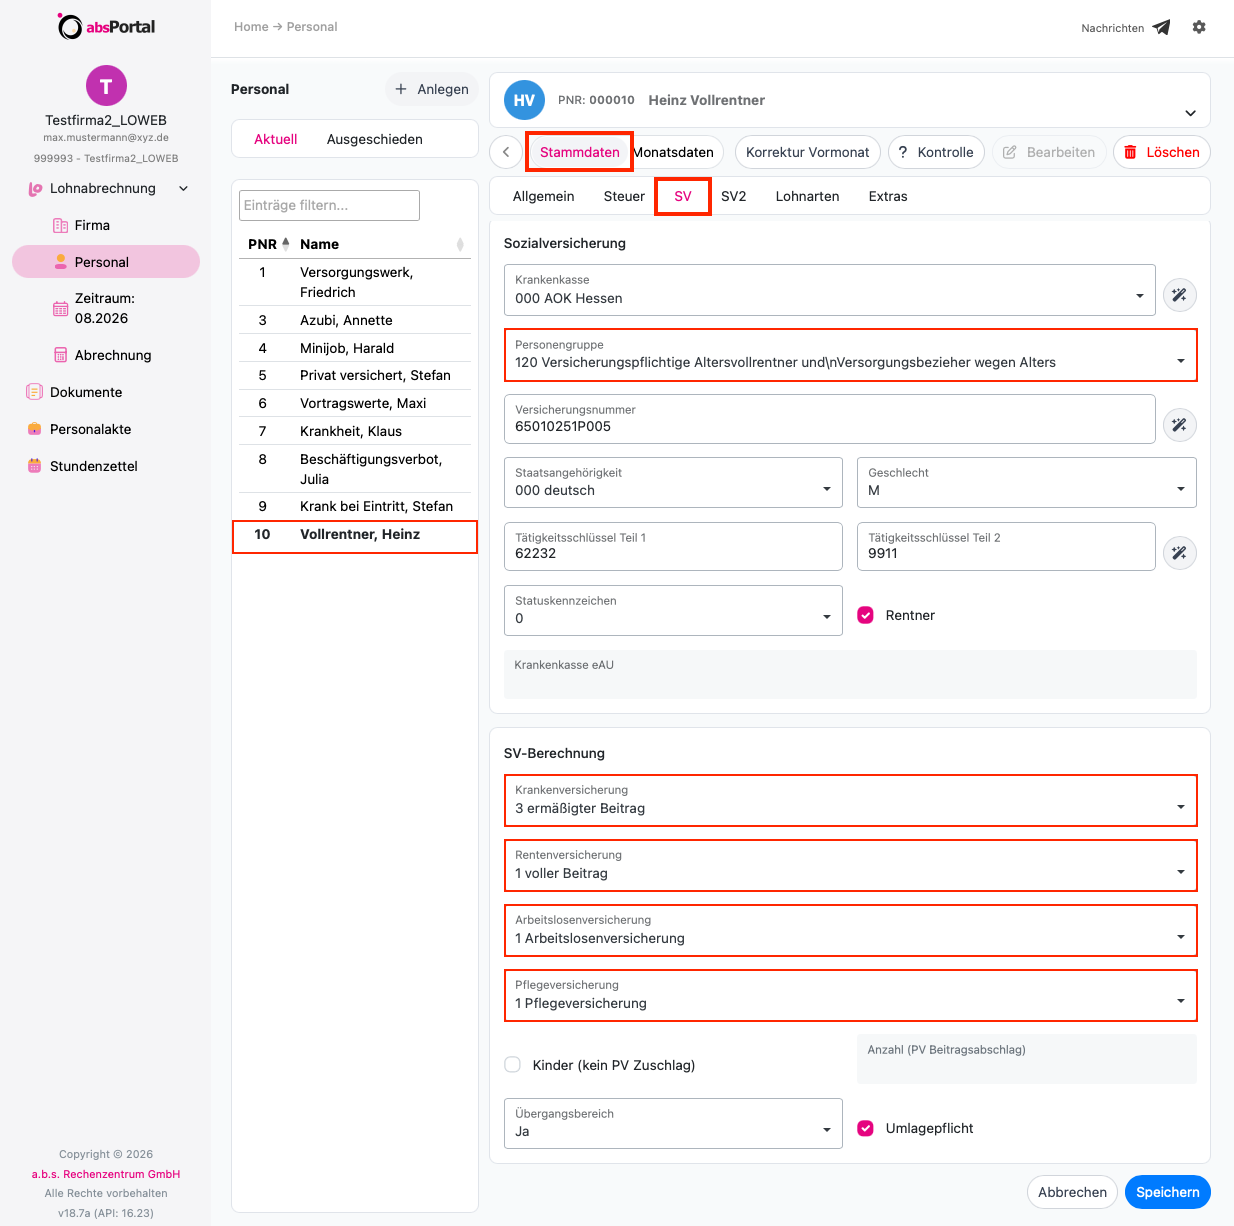
Mitarbeiter ist Vollrentner mit vorgezogener Regelaltersrente (vor Erreichen der Regelaltersgrenze)
1. und 2. wie zuvor unter Vorgehensweise
3. Erfassen Sie -neben den obligatorischen Daten, wie einer gesetzlichen Krankenkasse, SV-Nummer, Staatsangehörigkeit, Geschlecht und Tätigkeitsschlüssel- die folgenden Angaben:
Feld | Eintrag |
Personengruppe * | 120 Versicherungspflichtige Altersvollrentner … |
Rentner | Häkchen setzen |
Krankenversicherung * | 3 ermäßigter Beitrag |
Rentenversicherung * | 1 voller Beitrag |
Arbeitslosenversicherung * | 1 Arbeitslosenversicherung |
Pflegeversicherung * | 1 Pflegeversicherung |
Kinder (kein PV Zuschlag) | Häkchen nur, wenn die Elterneigenschaft nachgewiesen wurde, z.B. durch Geburtsurkunde |
Anzahl (PV Beitragsabschlag) | wählbar 1 bis 5, Kinder unter 25 (vgl. hierzu auch “Pflegeversicherung, Ermäßigung PV-Beitrag nach Anzahl Kinder”) |
Übergangsbereich | abhängig vom Entgelt, |
Hinweis: Die mit dem * gekennzeichneten Felder sind Pflichtfelder und müssen korrekt erfasst werden.
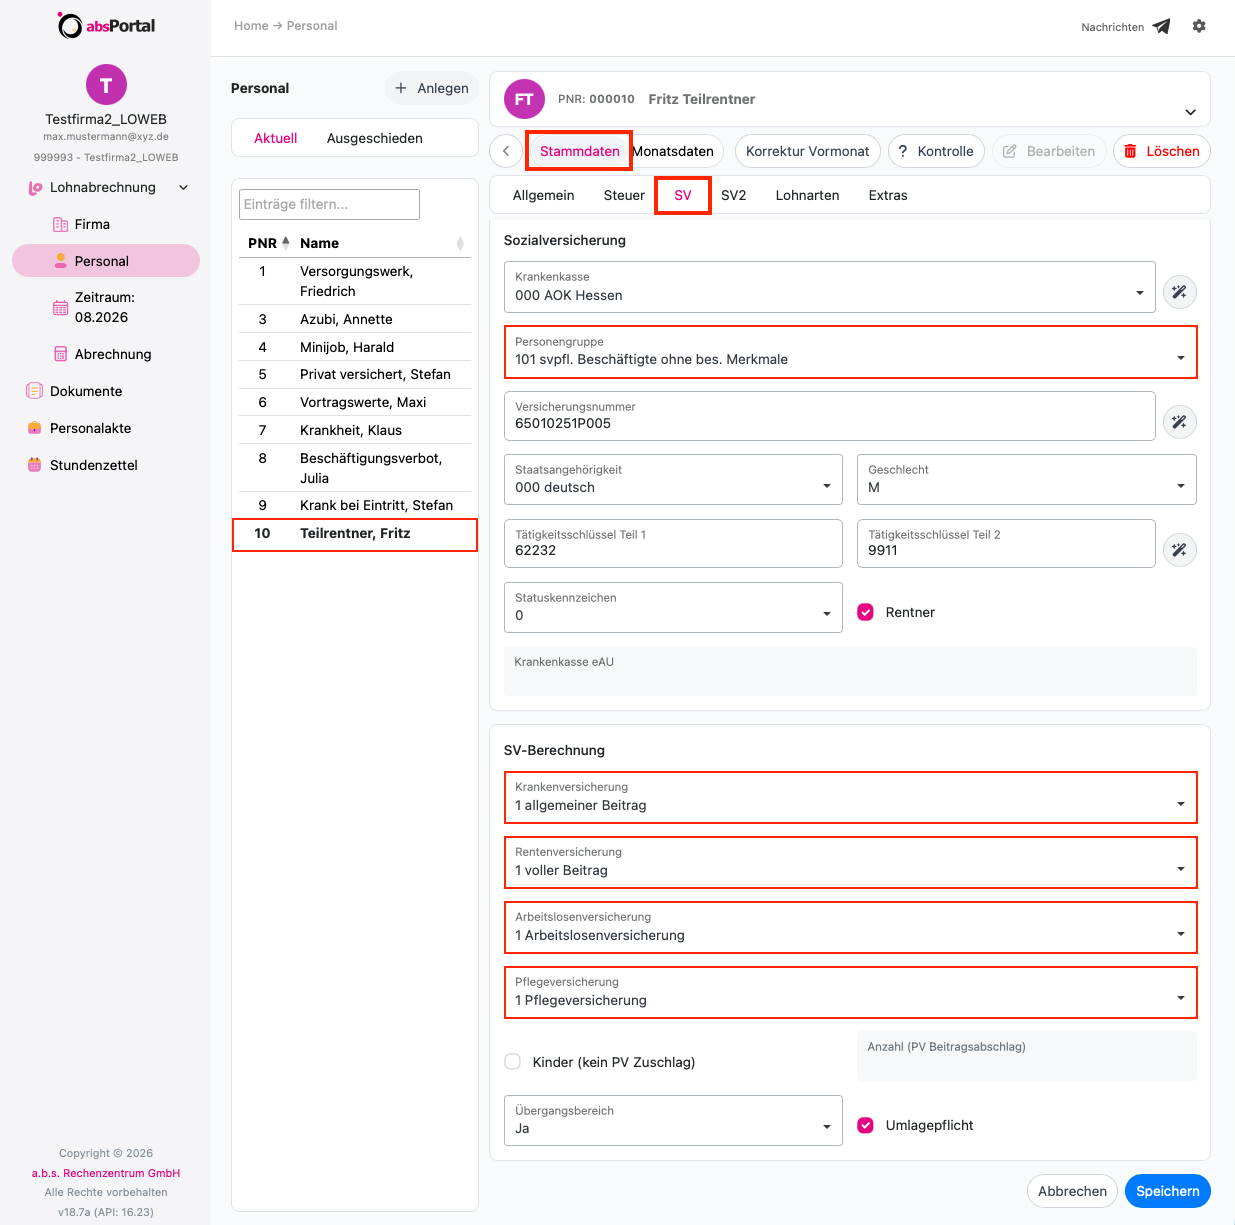
Mitarbeiter ist Teilrentner (vor Erreichen der Regelaltersgrenze)
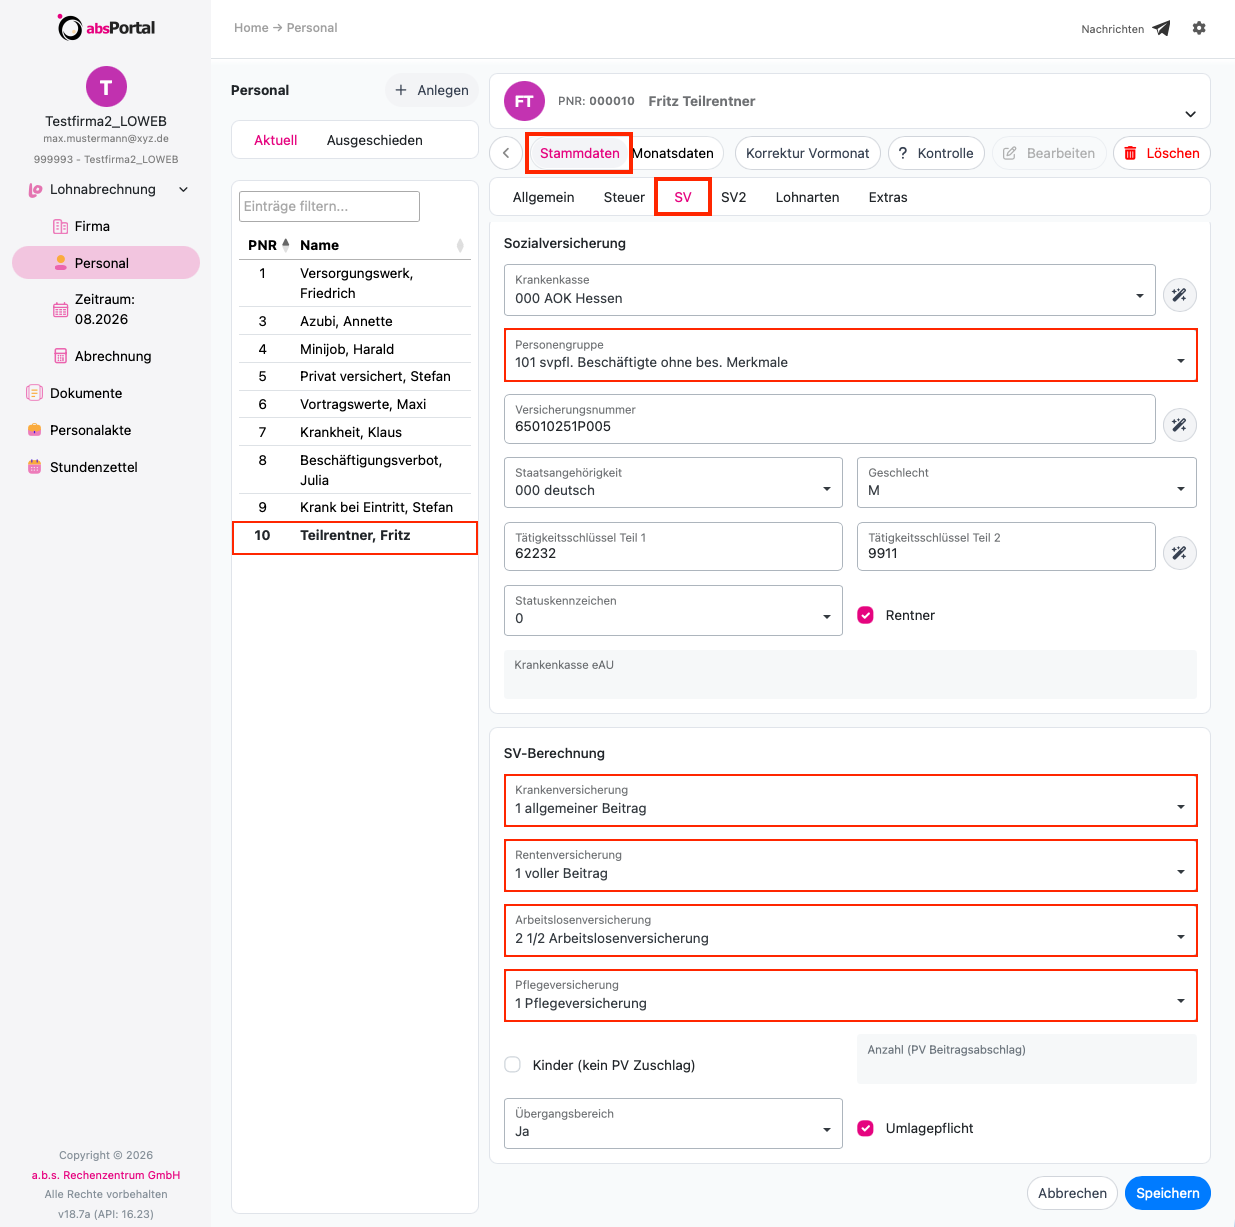
Bei dieser Variante wird der Rentner ganz normal, wie ein sv-pflichtiger Arbeitnehmer verschlüsselt und somit wird dies vermutlich eher selten genutzt. Wenn man vorzeitig den Rentenbezug mit Abzügen wählt, will man vermutlich auch nicht weiter arbeiten. Wenn doch, dann wird wie folgt erfasst:
1. und 2. wie zuvor unter Vorgehensweise
3. Erfassen Sie -neben den obligatorischen Daten, wie einer gesetzlichen Krankenkasse, SV-Nummer, Staatsangehörigkeit, Geschlecht und Tätigkeitsschlüssel- die folgenden Angaben:
Feld | Eintrag |
Personengruppe * | 101 svpfl. Beschäftigte ohne bes. Merkmale |
Rentner | Häkchen setzen |
Krankenversicherung * | 1 allgemeiner Beitrag |
Rentenversicherung * | 1 voller Beitrag |
Arbeitslosenversicherung * | 1 Arbeitslosenversicherung |
Pflegeversicherung * | 1 Pflegeversicherung |
Kinder (kein PV Zuschlag) | Häkchen nur, wenn die Elterneigenschaft nachgewiesen wurde, z.B. durch Geburtsurkunde |
Anzahl (PV Beitragsabschlag) | wählbar 1 bis 5, Kinder unter 25 (vgl. hierzu auch “Pflegeversicherung, Ermäßigung PV-Beitrag nach Anzahl Kinder”) |
Übergangsbereich | abhängig vom Entgelt, |
Hinweis: Die mit dem * gekennzeichneten Felder sind Pflichtfelder und müssen korrekt erfasst werden.
Mitarbeiter ist Teilrentner (nach Erreichen der Regelaltersgrenze)
Bei dieser Variante hat der Arbeitnehmer Anspruch auf seine Altersrente und lässt sich diese aber nicht zu 100% auszahlen. Er bezieht somit nur eine Teilrente (1% bis 99%) und steht weiter im Arbeitsprozess. In der KV, RV und PV fallen die vollen Beitrage an. In der AV zahlt nur der Arbeitgeber den Beitrag.
1. und 2. wie zuvor unter Vorgehensweise
3. Erfassen Sie -neben den obligatorischen Daten, wie einer gesetzlichen Krankenkasse, SV-Nummer, Staatsangehörigkeit, Geschlecht und Tätigkeitsschlüssel- die folgenden Angaben:
Feld | Eintrag |
Personengruppe * | 101 svpfl. Beschäftigte ohne bes. Merkmale |
Rentner | Häkchen setzen |
Krankenversicherung * | 1 allgemeiner Beitrag |
Rentenversicherung * | 1 voller Beitrag |
Arbeitslosenversicherung * | 2 1/2 Arbeitslosenversicherung |
Pflegeversicherung * | 1 Pflegeversicherung |
Kinder (kein PV Zuschlag) | Häkchen nur, wenn die Elterneigenschaft nachgewiesen wurde, z.B. durch Geburtsurkunde |
Anzahl (PV Beitragsabschlag) | wählbar 1 bis 5, Kinder unter 25 (vgl. hierzu auch “Pflegeversicherung, Ermäßigung PV-Beitrag nach Anzahl Kinder”) |
Übergangsbereich | abhängig vom Entgelt, |
Hinweis: Die mit dem * gekennzeichneten Felder sind Pflichtfelder und müssen korrekt erfasst werden.
Hinweise
Bei dieser Hilfe handelt es sich um eine unverbindliche Auskunft, die lediglich den Standardfall beschreibt. Für rechtlich verbindliche Auskünfte wenden Sie sich bitte an die zuständige Krankenkasse des Arbeitnehmers.
Hinzuverdienstgrenze
Für Altersrenten gelten seit 1. Januar 2023 keine Hinzuverdienstgrenzen mehr. Altersrentner können somit unbegrenzt zur Rente hinzuverdienen, ohne Rentenkürzung.
Für Erwerbsminderungsrenten können seit 1. Januar 2023 unter Beachtung dynamischer Hinzuverdienstgrenzen bezogen werden. Bei Bezug einer Rente wegen teilweiser Erwerbsminderung gilt für 2026 eine Hinzuverdienstgrenze von 41.527,50 €. Bei Renten wegen voller Erwerbsminderung liegt die Grenze bei 20.763,75 €.
Aktivrente
Mit dem Aktivrentengesetz wird ab 01.01.2026 ein steuerlicher Freibetrag für Arbeitnehmer eingeführt, die nach Erreichen der gesetzlichen Regelaltersgrenze weiter sozialversicherungspflichtig arbeiten.
Der Freibetrag beträgt bis zu 24.000,00 € pro Jahr, wird zeitanteilig gewährt (bis 2.000,00 € monatlich) und ist im Lohnsteuerabzug verpflichtend zu berücksichtigen. Bei einer Beschäftigung von Teilmonaten ist das Entgelt entsprechend anzupassen (z.B. bei Eintritt per 15ten eines Monats können dann nur 1.000,00 € steuerfrei gezahlt werden).
Die Steuerfreiheit betrifft nur die Lohnsteuer, die Sozialversicherung bleibt unverändert.
Die Aktivrente wurde bisher pragmatisch über die Lohnarten “LA 078 Aktivrente” und “LA 109 Aktivrente - Einmalbezug” abgebildet.
ACHTUNG: Aktuell sind diese Lohnarten nicht weiter zu verwenden. Nach Klärung zahlreicher fachlicher und technischer Fragen (u. a. Detailfragen zur Berechnung, Sonderfälle, Mehrfachbeschäftigung) wurde vom BMF die Umsetzung im LStB-Datensatz definiert und bei a.b.s. danach implementiert. Die Aktivrente steht ab sofort als Option pro Mitarbeiter zur Auswahl. Für die Aktivierung verweisen wir auf die Hilfestellung “Aktivrente abrechnen”.
Für weitere Informationen und zur Klärung der zu erfüllenden Voraussetzungen möchten wir an dieser Stelle auf die Internetseite der Bundesregierung verweisen.