LOWEB: Arbeitnehmer im Übergangsbereich
Einleitung
In dieser Hilfestellung wird beschrieben, wie Sie Arbeitnehmer im Übergangsbereich (Midijob) korrekt für die Lohnabrechnung in unserer Online-Lösung “LOWEB” hinterlegen.
Bedingungen
Eine Beschäftigung im Übergangsbereich liegt vor, wenn das erzielte Arbeitsentgelt zwischen 603,01 € bis 2.000,00 € im Monat beträgt und die Grenze von 2.000,00 € im Monat nicht überschritten wird.
Hinweis: Die Entgeltgrenzen für eine Beschäftigung im Übergangsbereich wurden zum 01. Januar 2026 auf 603,01 € bis maximal 2.000,00 € geändert. (Bis 31. Dezember 2025 lagen die Entgeltgrenzen noch bei 556,01 € bis maximal 2.000,00 €.)
Bei mehreren Beschäftigungen ist das gesamte Arbeitsentgelt aller Beschäftigungen maßgebend. Beim Übergangsbereich haben Arbeitnehmer den Vorteil, gemessen an Ihrem Arbeitsentgelt reduzierte Beitragsanteile zu zahlen.
Vorgehensweise
1. Erfassen Sie zunächst für die Arbeitnehmer alle individuellen Stammdaten in den Registern “Allgemein” und “Steuer”. Für eine detaillierte Hilfestellung verweisen wir an dieser Stelle auf die Anleitung “Schritt 4: Firmen- & Personaldaten erfassen” der ersten Schritte und hier speziell auf den Abschnitt “Personaldaten”.
2. Navigieren Sie danach zum Register “SV”.
3. Erfassen Sie -neben den obligatorischen Daten, wie einer gesetzlichen Krankenkasse, Personengruppe, SV-Nummer, Staatsangehörigkeit, Geschlecht, Tätigkeitsschlüssel, Beitragsgruppe und ggf. Kinder bzgl. PV- die folgende Angabe:
Feld | Eintrag |
Übergangsbereich | abhängig vom Entgelt, |
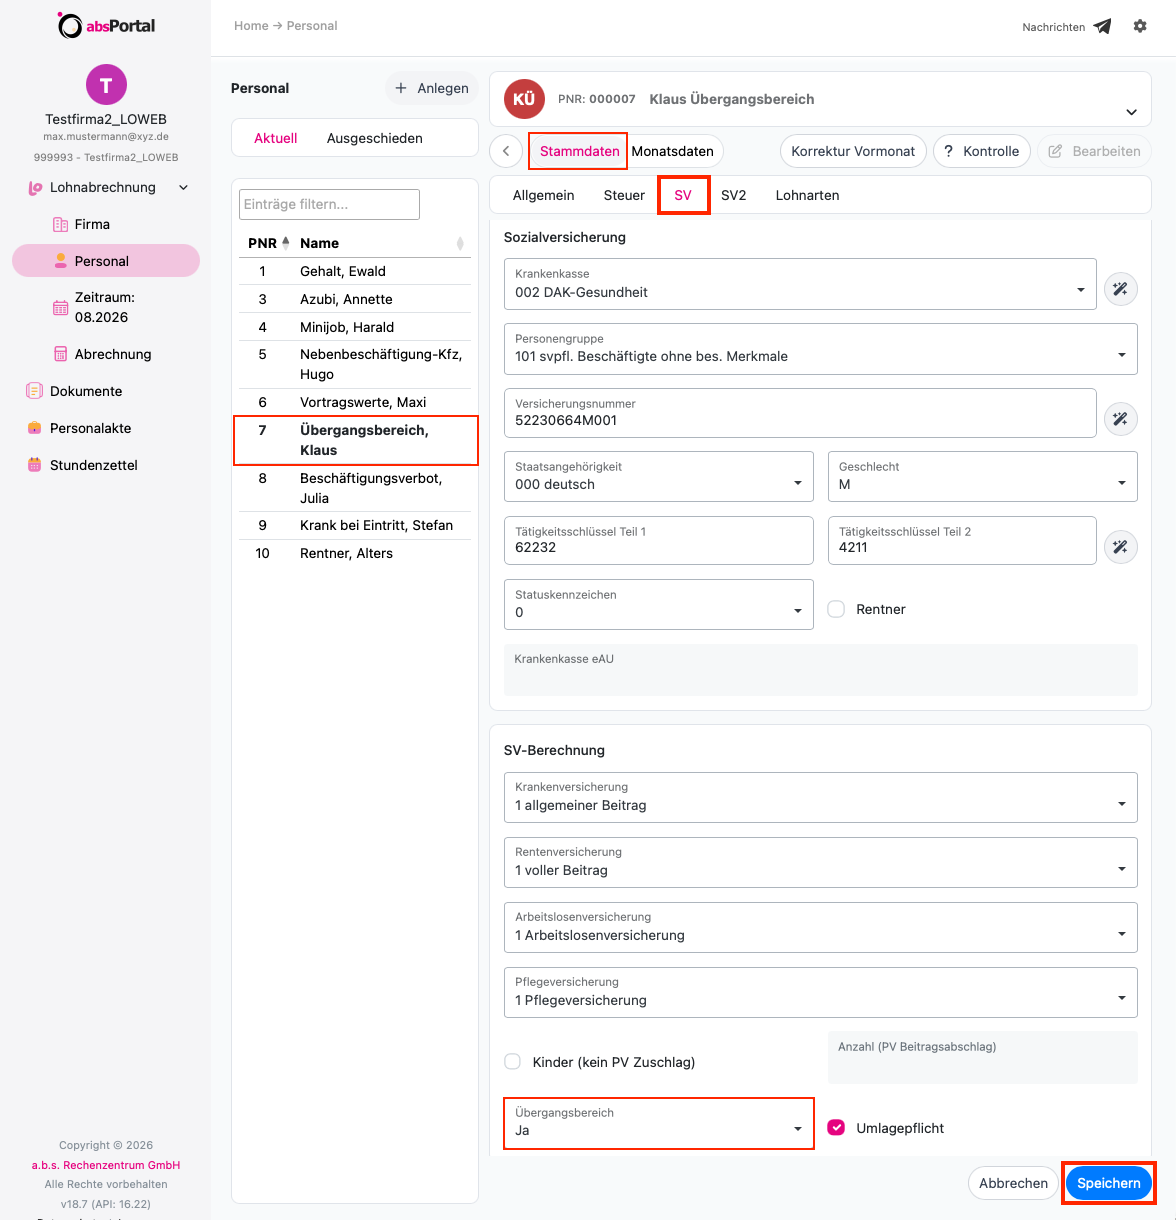
4. Beenden Sie die Eingaben mit “Speichern” oder erfassen Sie noch weitere Daten in den Registern “SV2”, “Lohnarten”, etc.. Nutzen Sie auch hier wieder die Anleitung “Schritt 4: Firmen- & Personaldaten erfassen”, Abschnitt “Personaldaten”.
Beispiel für eine Lohn- und Gehaltsabrechnung mit Übergangsbereich (ÜB)
Da die Berechnung der SV-Beiträge im Übergangsbereich nicht nach Prozentsätzen sondern nach einer Formel erfolgt, wird auf dem Lohnschein das Kürzel “ÜB” angedruckt. Bei einem Entgelt über der Obergrenze des Übergangsbereichs, wird pro SV-Beitragszweig der tatsächliche Prozentsatz für den Arbeitnehmeranteil (z.B. 7,3% KV, 9,3% RV, etc.) vermerkt.

Hinweise
Bei dieser Hilfe handelt es sich um eine unverbindliche Auskunft, die lediglich den Standardfall beschreibt. Für rechtlich verbindliche Auskünfte wenden Sie sich bitte an die zuständige Krankenkasse des Arbeitnehmers.
Beitragsabrechnung Übergangsbereich
Auf der Beitragsabrechnung ist ersichtlich, dass der Arbeitnehmer weniger SV Beiträge bezahlt als der Arbeitgeber. Für die Berechnung der SV Beiträge für Arbeitgeber wird das reguläre Entgelt herangezogen. Für die Berechnung der Beiträge des Arbeitnehmers ist ein speziell vermindertes SV-Brutto die Grundlage.

Berechnungsformeln / Faktor F
Mit der Anhebung der Entgeltgrenzen im Übergangsbereich zum 01. Januar 2026 wurden neue Berechnungsformeln für den Übergangsbereich festgelegt. Ebenso musste der festgelegte Faktor (Faktor F) zur Ermittlung des reduzierten beitragspflichtigen Arbeitsentgelts angepasst werden. Der Faktor F liegt nun bei einem Wert von 0,6619 (bis 12.2025 = 0,6883).
Folgend werden Ihnen Beispiele aufgezeigt, wie diese Berechnungsformeln und der Faktor F anzuwenden sind (Stand: 01.01.2026).
Berechnung Gesamtsozialversicherungsbeiträge im Übergangsbereich
Die neue Berechnungsformel für das beitragspflichtige Arbeitsentgelt im Übergangsbereich lautet ab 01.01.2026:
0,6619 x 603 + ((2000 / 2000 – 603) – (603 / 2000 – 603) x 0,6619) x (Arbeitsentgelt – 603)
Die verkürzte Formel hierzu lautet:
1,145937223 x Arbeitsentgelt – 291,8744452
Berechnung Beitragsanteile des Mitarbeiters
Um den Mitarbeiteranteil für die Gesamtsozialversicherungsbeiträge zu ermitteln, sind die beitragspflichtigen Einnahmen anhand folgender Formel zu ermitteln:
[2000/(2000-603)] x (Arbeitsentgelt - 603)
Die verkürzte Formel hierzu lautet:
1,431639227 x Arbeitsentgelt - 863,2784538
Berechnungsbeispiel (nur Rentenversicherung)
Im folgenden Beispiel erhält der Mitarbeiter ein monatliches Entgelt von 800 Euro Brutto und wir möchten die Mitarbeiter- und Arbeitgeberanteile der Beiträge in Erfahrung bringen. Folgende drei Schritte sind hierzu notwendig.
Schritt 1: Es ist der Gesamtbeitrag aus der reduzierten beitragspflichtigen Einnahme zu berechnen:
1,145937223 x 800 – 291,8744452 = 624,88 Euro
Rentenversicherung: 116,22 Euro (624,88 x 9,3 % = 58,11 x 2 = 116,22)
Schritt 2: Anschließend wird der Mitarbeiteranteil aus der reduzierten beitragspflichtigen Einnahme ermittelt:
1,431639227 x 800 - 863,2784538 = 282,03 Euro
Mitarbeiteranteil: 26,23 Euro (282,03 x 9,3 %)
Schritt 3: Als letzter Schritt erfolgt die Berechnung des Arbeitgeberanteils (Gesamtbeitrag abzüglich Mitarbeiteranteil):
Arbeitgeberanteil: 89,99 Euro (116,22 – 26,23)